

Vous êtes enthousiaste, vous venez de recevoir une commande qui présage enfin une première vente. Bravo ! Espérons que ce sera la première d’une looongue série. Mais pour conclure l’affaire vous avez besoin d’une facture, une facture en bonne et due forme. Chose que vous n’avez jamais fait auparavant. Alors, comment fait-on ? Telle est la question.
Vous avez bien raison de vous interroger car contrairement à ce que l’on pourrait croire, établir une facture n’est pas quelque chose d'anodin. Loin de là…
Saviez-vous que les artistes déclarant leurs ventes uniquement aux impôts sans numéro SIRET ne peuvent pas émettre de facture ?
Une facture est un justificatif légal qui doit obligatoirement porter certaines mentions. L’absence d’une seule de ces mentions rend votre facture caduque. Ce qui peut entacher votre réputation auprès du client et provoquer des difficultés dans votre gestion comptable.
Voyons ensemble quels éléments sont nécessaires à l’établissement d’une bonne facture.
LA FACTURE
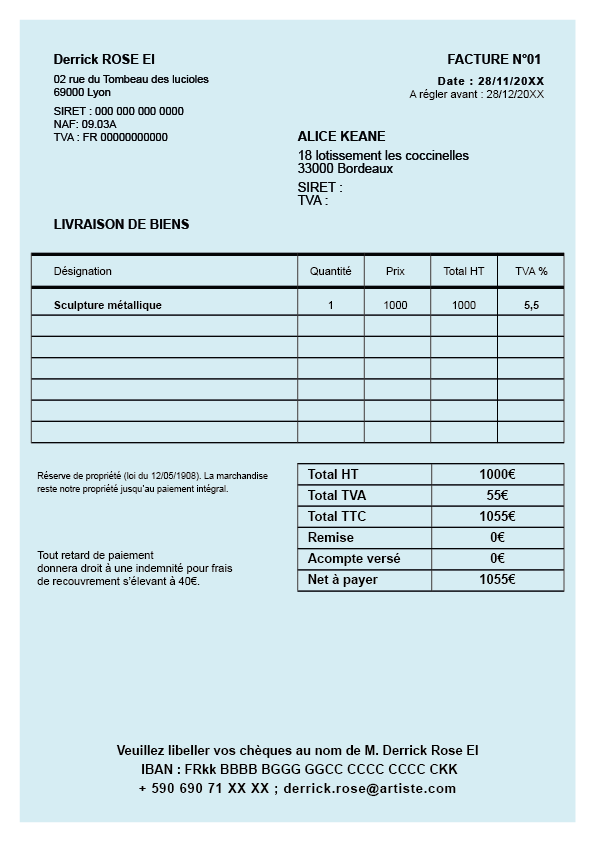
1. Informations d’identification de la facture
- La mention « Facture »
- Date de la facturation
- N° de la facture (doit suivre une suite chronologique sans interruption possible : Facture N° 01, 02, 03…)
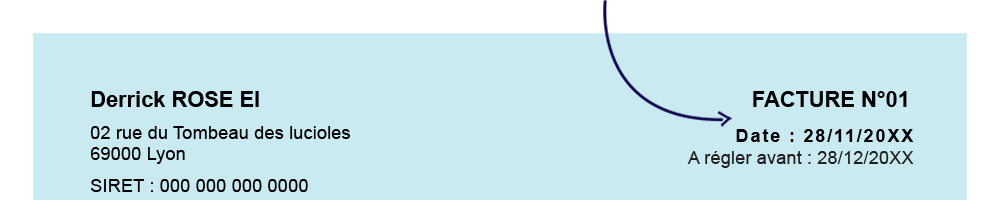
2. Informations sur l’artiste-auteur
- Nom et prénom (nom d’artiste si répertorié et rattaché au n° Siren / Siret)
- Coordonnées (adresse, tél, mail)
- Numéro SIRET
- Code APE (90.03 A)
- TVA selon votre option fiscale :
- Si vous êtes redevable de la TVA vous avez un numéro de TVA intracommunautaire (fournit par Service des Impôts des Entreprises)
- Si vous n’êtes pas redevable de la TVA mentionnez : « TVA non applicable – article 293 B du CGi »
3. Informations sur le client
- Non et Prénom
- Coordonnées (adresse)
- Adresse de livraison du bien (lorsqu'elle est différente de l'adresse du client / de facturation)
• N° SIRET (si professionnel)
• N° de TVA (si professionnel non français faisant partie de l’EU)
(Ces mentions ne pas obligatoires pour les factures dont le montant hors taxes est inférieur ou égal à 150 €.)

4. Nature de la facture
Exemples :
- Ventes œuvres originales (livraison de bien)
- Participation à la création d’œuvre en qualité de co-auteur
- Présentation orale ou écrite d’une ou plusieurs de vos œuvres

5. Nature de l’œuvre ou de la prestation réalisée
Exemples :
- Sculpture
- Lithographie
- Performance
Vous pouvez ajouter un petit descriptif avec titre, technique, dimensions, etc.

6. Informations sur les produits ou services
- Quantité
- Prix unitaire HT et taux de TVA ajouté
- Le taux de la TVA ou son exonération

7. Les informations sur le prix total
- Le total hors taxes (HT)
- Le montant total de la TVA
- Le montant total toutes taxes comprises (TTC)
- Les rabais, remises, ristournes ou escomptes liés à l’ensemble des opérations facturées

8. Règlement de la facture
- Indiquez le délai de paiement de la facture (comptant à réception, 30 jours, 45 jours, 60 jours)

Voici un exemple de formulation :
« Sauf délai de paiement supplémentaire convenu par accord entre les deux parties et figurant sur la facture, le paiement s'effectue au plus tard au 30° jour suivant la date de facturation (C. Com. art L. 441-6, al.2 modifié de la loi du 15 mai 2001). Tout retard de paiement pourra donner lieu à des pénalités de retard exigibles sans rappel, au taux de 10% de la facture totale par mois de retard (Lutte contre les retards de paiement / article 53 de la Loi NRE ), ainsi qu'à une indemnité forfaitaire de 40 € (C. Com. art. D441-5). »

9. Sanctions et risques encourus
Tout manquement à l’obligation de facturation entre professionnels peut être puni d’une amende administrative. Les amendes encourues peuvent aller jusqu’à 75 000 € pour une personne physique et 375 000 € pour une personne morale. Cette amende peut être doublée en cas de réitération de la faute dans un délai de 2 ans à compter de la première sanction.
Toutes les factures entre professionnels doivent obligatoirement indiquer que tout retard de paiement donnera droit à une indemnité forfaitaire pour frais de recouvrement de 40 €.
Concernant les factures avec précompte, considérez ceci : Stop au précompte : la bourde qui vous fait perdre de l’argent.
Avec la réforme de la facturation électronique, les entreprises assujetties à la TVA doivent désormais être en mesure de recevoir des factures électroniques depuis le 1er septembre 2026. L’obligation d’émettre des factures électroniques entre professionnels s’applique progressivement selon la taille de l’entreprise. Pour en savoir plus, consultez mon article : Facturation électronique : ce que les artistes-auteurs doivent savoir.
Les factures doivent être conservées pendant 10 ans, en leur qualité de pièces comptables. Elles peuvent être conservées sous format papier ou électronique.
Facture avec cession de droits d’auteur
Pour les factures destinées au diffuseur (client souhaitant exploiter votre création originale). Vous devez intégrer au document une « cession de droits d’auteur ». Les droits d’auteur sont une contrepartie financière versée par le diffuseur à l’auteur pour l’exploitation de son œuvre.
Vous souhaitez aller plus loin ?
Vous savez maintenant comment établir correctement vos factures. Mais qu’en est-il de la cession de vos droits d’auteur, de la rédaction de vos devis et des autres obligations liées à votre activité ?
Cet article est extrait de mon Guide des artistes-auteurs. Retrouvez la suite dans le guide et toutes les informations dont vous avez besoin pour gérer votre activité d’artiste-auteur plus sereinement.
Découvrir le Guide des artistes-auteurs
Toutes les informations pour mieux gérer votre activité
Le texte de la cession doit obligatoirement renseigner :
La nature des droits cédés
Le domaine d’exploitation
Le périmètre géographique
La durée
Exemple
Droit de reproduction et de représentation cédés pour 500 affiches au format A5 sur le territoire français pour une durée de 1 an.
Si vous décidez d’inclure le montant de la cession dans le tarif global précisez le avec une phrase du type : « rémunération forfaitaire intégrée dans le tarif »
Si vous décidez de distinguer la cession de droit du reste de la prestation, indiquez bien son tarif.
Pour les commandes complexes préférez un contrat de cession de droit en bonne et due forme en plus de la facture.
Exemple facture avec cession de droit

LE DEVIS
Vous évoluez dans le graphisme et vous vous apprêtez à répondre à votre toute première commande. Ouf, un peu de sous ! Maintenant, il vous faut établir un devis dans les règles de l’art. Mais la tâche s’avère délicate étant donné que vous n’en avez jamais fait. De surcroît un devis comporte plus de mentions qu’une facture classique. Aie…Il ne vaut mieux pas se rater au regard de l’importance du document.
Etablir un devis revient à passer avec le client un contrat décrivant les caractéristiques, les conditions et le prix de la future transaction, de manière à sécuriser la relation commerciale et éviter tout malentendu.
Oui oui, c’est du sérieux !
Allez, abordons maintenant les mentions à indiquer sur votre devis
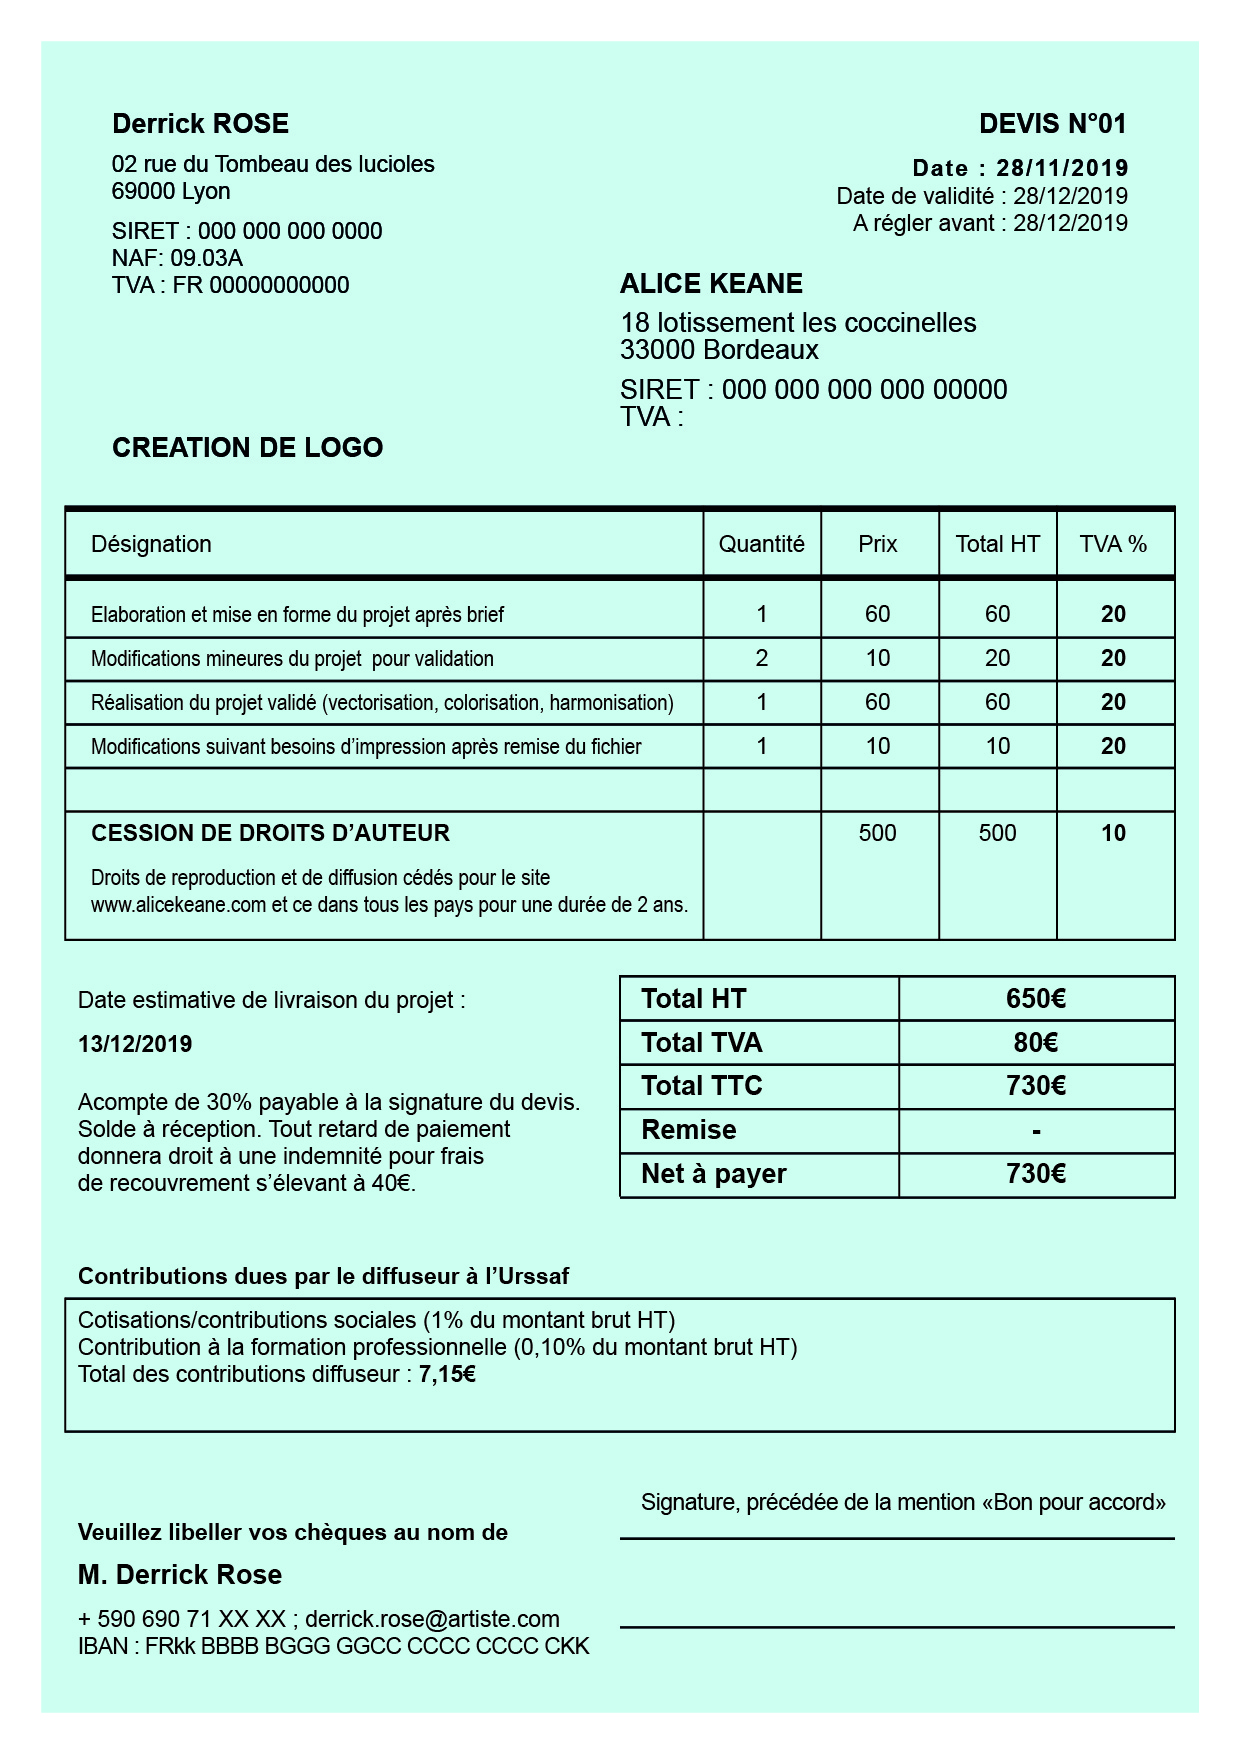
1. Les informations d’identification du devis
- La mention « devis »
- Date de rédaction du devis
- Date de validité du devis
- N° du devis (doit suivre une suite chronologique sans interruption possible : Devis N °01, 02, 03, etc.)
- Caractère payant ou pas du devis

2. Information sur l’artiste-auteur (graphiste)
- Nom et Prénom
-Coordonnées (adresse postale, numéro de téléphone, adresse électronique)
-Numéro SIRET
- Code APE (90.03 A)
- TVA selon votre option fiscale :
- Si vous êtes redevable de la TVA vous avez un numéro de TVA intracommunautaire (fournit par Service des Impôts des Entreprises)
- Si vous n’êtes pas redevable de la TVA mentionnez : « TVA non applicable – article 293 B du CGi ».

3. Informations sur le client
- Nom, prénom
- Coordonnées (adresse postale)
• N° SIRET (si professionnel)
• N° de TVA (si professionnel non français faisant partie de l’EU)
(Ces mentions ne sont pas obligatoires pour les devis dont le montant hors taxes est inférieur ou égal à 150 €.)

4. Nature du devis
Exemple : création de logo

5. Informations sur les produits ou services
- Désignation / descriptif
- Votre devis doit comporter l’intitulé de chaque prestation effectuée
- Vous devez être le plus précis possible et rédiger une ligne par mission
- Indiquez dans le prix annoncé les frais techniques, droits, etc.
- Quantité
- Prix unitaire HT
- Le taux de la TVA ou son exonération

6. Les informations sur le prix total
- Le total hors taxes HT
- Le montant total de la TVA
- Le montant total toutes taxes comprises TTC
- Les rabais, remises, ristournes ou escomptes liés à l’ensemble des opérations facturées

7. Cession de droits
Puisque votre client souhaite exploiter votre création originale, il doit vous verser une contrepartie financière pour que vous lui cédiez vos droits d’auteur. Le texte comporte des éléments obligatoires résumer.(voir facture avec cession de droits d'auteur)
Exemple de formulation

8. Les conditions de paiement
Vous pouvez préciser les moyens de paiement acceptés.
Indiquez le délai de paiement de la facture (comptant à réception, 30 jours, 45 jours, 60 jours...)

Si vous travaillez avec un nouveau client et qu’il vous propose une mission plutôt longue, il est conseillé de demander un acompte d’au moins 30%.
Tout retard de paiement donnera droit à une indemnité pour frais de recouvrement s’élevant à 40 €. (Loi N° 2012-387 du 22 mars 2012). Sauf pour un particulier
Pensez à indiquer un délai de livraison.

Pour accepter le devis et sceller la relation contractuelle, le client appose la mention manuscrite « bon pour accord » et signe le document.
9. Signature et mention « bon pour accord »

Bon à savoir
- Le 1,1%, contribution diffuseur, peut être indiqué dans un souci informatif afin de rappeler au diffuseur ses obligations sociales envers l’Urssaf.

CONSEILS
Le devis est un moyen qui vous permet d’inciter le client à signer et accepter l’offre de contrat. La présentation est primordiale.
- Soignez la qualité de présentation de votre devis, qu’il soit envoyé au format papier ou numérique.
- Élaborez une charte graphique cohérente.
- Aérez votre texte.
- Veillez à ne faire aucune faute d’orthographe !
- Détaillez suffisamment vos prestations afin d’informer clairement le client.
- Évitez les caractères trop petits pour rédiger les détails de la prestation.
- Mettez en gras les informations les plus importantes.
- Un devis doit être agréable à lire et compréhensible. Évitez autant que possible le jargon professionnel, les termes trop techniques et les abréviations.
- Vous pouvez intégrer un QR code à votre document qui renvoie vers votre site ou votre portfolio afin que le client en sache plus sur vous et vos réalisations.
- Calculez précisément le coût de revient de votre prestation afin de dégager une marge intéressante. Attention à ne pas sous-évaluer votre travail simplement pour obtenir le contrat.
- Répondez aux interrogations du client sans vous faire prier, même lorsque les réponses sont déjà évoquées dans le devis. Vous devez rester attentif à ses besoins et écarter ses doutes.
- Soyez réactif. Répondez rapidement aux sollicitations, questions ou demandes de votre client. Cette réactivité peut vous faire gagner des points par rapport à vos concurrents.
- En cas d’objection sur le prix, le délai ou certains aspects de la prestation, apprenez à y répondre en argumentant. Attention à toujours faire preuve de tact.
- Adoptez toujours un ton calme et constructif, même si les remarques du client peuvent vous agacer.
- Prévoyez une marge de sécurité dans vos délais. On n’est jamais à l’abri d’un imprévu.
- Évitez d’indiquer uniquement un forfait général sans détailler ce qu’il comprend.
- Vous pouvez utiliser un logiciel pour réaliser et gérer plus facilement vos devis.
SITES UTILES POUR VOS FACTURES ET DEVIS
Gratuit
- Devisfacture.fr
- Facture.net
- Zervant
- Henrri.com
- Free-lancer-app.fr
Payants
- Vosfactures.fr
- Bonnefacture.eu
- Factomos
- Iscriba.com

Bonjour à vous,
Armé désormais de mon numéro de siret et de mon APE, je dois finaliser une facture provisoire pour une oeuvre-fresque numérique réalisée et installée sur site le 1er Mars dernier. Cette facture 001 sera le seul BNC que j’aurai à déclarer aux impôts sur le revenu pour 2019, mais quelle somme dois-je déclarer ? La totalité de la prestation ou celle-ci pontionnée de ce que je dois verser à la MDA ?
Merci de m’éclairer de vos lumières.
Cordialement.
Bonjour
Intéressant comme projet!
Vous devez déclarer la totalité de la somme aux impôts.
Bonjour,
Pierrick ne doit pas déduire 34% de son CA avant la déclaration?
Non, ils le fond eux-mêmes
Bonjour Paul
Comment on fait si on a été payé en espèces pour un tableau par un étranger ?
Déjà je mettrai l’argent dans mon compte pro ok, mais comment le documenter ? J’établis une facture quand même comme référence ?
Mes remerciements
Toby
oui, bien sûr qu’il faut établir une facture.
Merci beaucoup pour vos articles Ford Paul !
You are welcome 🙂
Bonsoir,
Je débute avec le statut d’artiste-auteur (et je suis absolument nulle coté administratif).
Je viens de vendre 2 tableaux et je dois générer une facture pour une entreprise. J’ai plusieurs interrogations :
– j’ai bien reçu mon N° SIRET mais pas encore mon courrier pour pouvoir créer mon espace en ligne pour m’affilier à la MDA etc du coup, puis-je malgré tout générer cette première facture ou dois-je attendre d’avoir toutes ces infos qui visiblement, sont parfois très très longues à arriver.
– Quel est le montant de la TVA à appliquer sur les ventes d’œuvres d’art ??? 5,5%, 20%, autres ???
– Je dois me charger de l’encadrement de ces tableaux et les facturer à l’Entreprise, comment facture-t-on cette prestation annexe, libellé sur la facture, tva etc ?????
Merci par avance de votre aide 🙂
Bonjour Val,
Oui oui vous pouvez déjà facturer vos ventes avec votre N°SIRET. N’attendez pas de recevoir vos identifiants pour créer votre espace personnel, continuez à facturez. L’urssaf fera le nécessaire normalement pour le reste.
Si vous êtes soumis à la TVA, elle est de 5,5 % pour les œuvres et 10 % pour les droits d’auteur.
Pourquoi n’incluez-vous pas l’encadrement dans le prix des œuvres ? je ne comprends pas
Bonjour,
Merci pour vos articles qui sont toujours très bien faits.
Je débute en tant que graphiste et une entreprise me demande un devis aux Pays Bas.
Je ne suis pas assujetti à la TVA. Puis-je quand même facturer ?
Comment la facturation doit être faite dans l’union européenne ?
Merci par avance de vos éclairages 🙂
Bonjour Morgane,
Etant donné que vous n’êtes pas assujettie à la TVA, vous pouvez établir une facture en vous inspirant de l’exemple dans ce billet en mentionnant « TVA non applicable – article 293 B du CGi ». Si vous étiez assujettie à la TVA vous auriez eu d’autres obligations pour une facturation dans l’EU, mais ce n’est pas le cas
bonjour,
je viens vers vous car je dois facturer des photos pour un musée, ou elles ont étés exposés 6 mois, problème je ne suis pas pro et on me demande une facture, puis je en faire une quand meme? et si oui comment dois je faire,
merci beaucoup a vous
Mike
Bonjour Michael,
Un particulier ne peut pas établir une facture. En revanche vous pouvez établir une note de droits d’auteur (droit de représentation). La note ne nécessite pas de N°SIRET car toute personne, créatrice d’une oeuvre originale, peut en établir une. Pour vous aider considerez ceci : https://bit.ly/2VComnb
Bonjour,
votre site est une merveille d »efficacité pour aider les novices.
Toutefois je me permet cette question..
Ayant vendu à l’étranger une oeuvre picturale via une galerie en ligne (artmaj…), il était stipulé sur le site qu’il nous était autorisé de « vendre » sans être déclaré, mais qu’une fois une vente réalisé, il fallait se mettre en règle.
Donc me voilà sur votre site, pour suivre la procédure via le CFE.
Au moment de la déclaration à l’ursaaf , dois je soumettre cette vente realisée avant la date d’obtention du Siret, avec une facture sans siret ?
Merci
Bonjour Thierry,
Lors de la déclaration auprès du cfe-urssaf, il n’est pas demandé de déclarer de ventes.
Les déclarations de ventes s’effectuent en avril lors de la déclaration de revenus artistiques sur http://www.artistes-auteurs.urssaf.fr.
Il est toujours préférable de se déclarer avant de réaliser une vente… Mais vous pouvez effectivement émettre une facture avec la mention « SIRET : en cours d’attribution ». Mais il faudra par la suite recontacter votre client afin de lui communiquer votre n°SIRET.
Oui il est obligatoire de déclarer cette vente même si elle a eu lieu avant l’obtention de votre n°SIRET.
Merci pour votre réponse,
une autre question, lié à la vente et à la facturation via « Artmajeur ».
Il y a eu une facture de vente globale que le client a payé , et une facture de commission que le site a déduit sur cette vente.. Dois je déclarer à l’ursaaf le montant de la facture de vente (globale) ou déduction faite de la commission ? Merci encore pour votre patience. Je suis en attente de réception du SIRET, sans vous, je n’aurais sans doute pas osé faire les démarches…
Bonjour,
Vous devez déclarer le montant global sans déduire la commission. (La commission fait partie de vos frais pro)
Bonjour.
Je suis artiste-auteure et je pense non assujettie à la TVA (j’indique donc sur ma facture : TVA non applicable – article 293-B du CGI). Cependant je ne suis pas certaine de ne pas l’être, comment puis-je en être sûre?
Mais par exemple là je dois faire une facture de 150€ pour une publication de mes œuvres dans un magazine. Que dois-je ajouter (et par quel calcul) pour avoir 150€ net dans ma poche?
Merci d’avance pour vos réponses.
Bien à vous,
Elsa.
Bonjour Elsa
Qu’avez-vous choisi comme régime TVA lors de votre inscription à l’Urssaf ? Si vous avez choisi la « franchise en base » alors vous n’êtes assujetti à la TVA.
Si vous n’êtes effectivement pas assujetti à la TVA, vous devez noter 150 € TTC sur la facture. Si vous êtes assujetti à la TVA en revange vous devez rajouter la TVA en plus des 150€.
Bonjour Paul,
Merci pour cet article qui nous aide beaucoup… J’ai néanmoins quelques questions :
1. Contrairement à la facture qui est obligatoire, le devis est facultatif (mais très conseillé), c’est bien cela ?
2. Dans le cas où on envoie un devis uniquement par mail, est-ce qu’une signature électronique du document par le client (donc pas de retour du document sous format papier avec une signature manuscrite) suffit-elle pour valider le « contrat » ?
3. N’est-il pas nécessaire de mettre, en plus des éléments que vous mentionnez, les loooongues lignes de Conditions Générales de Vente que l’on retrouve en bas des documents ? Ou alors les éléments que vous mentionnez dans votre article sont obligatoires et ils sont suffisants pour la rédaction d’un devis ?
Merci beaucoup d’avance.
Romano
Bonsoir,
Je compte faire une remise de 20% sur l’ensemble de mes tableaux pour décembre et janvier 2021 (je suis non assujetti à la TVA). Je me pose la question de ce que je dois déclarer si je vends une toile : je suppose que c’est le prix moins la remise, mais c’est pour être sûr (et peut-être que d’autres artistes se posent la question).
Je vous remercie d’avance.
Cordialement
Dany Alleman
Bonjour,
Vous devez en effet déclarer le prix moins la remise.
Bonjour,
Je suis artiste-auteur avec un compte URSAFF en tant qu’auteur pour le cinéma.
J’ai accepté une mission de photographe pour une jeune société, qui me réclame une facture.
Je suis totalement ignare en la matière.
J’aimerais vendre ma prestation + faire une cession de droits pour utilisation de mes photos sur certains supports pour certaines durées.
Puis-je faire une facture avec mon statut alors que je ne suis pas photographe de profession ?
Ai-je besoin d’un numéro SIRET ?
Que me recommandez-vous pour procéder ?
Ai-je plutôt intérêt à créer un statut d’auto-entrepreneur ?
Pouvez-vous m’éclairer sur la marche à suivre ?
Merci beaucoup pour votre aide,
Cyprien
Bonjour VIAL,
« auteur pour le cinéma « . Pouvez-vous m’en dire plus sur votre métier exactement. Vous travaillez qu’avec des diffuseurs ?
Suis auteur-réalisateur pour le cinéma.
J’écris et réalise des films qui sont susceptibles de passer à la télévision après leur diffusion au cinéma.
Je suis adhérent à la SACD et je touche des droits d’auteur lors de leur diffusion télévisuelle, lorsque ces films ont été achetés par des diffuseurs.
Je touche aussi des droits d’auteur lorsque je suis en contrat d’écriture avec des sociétés de production.
Mais je n’ai pas de société.
Cyprien
Bonjour Cyprien,
« Puis-je faire une facture avec mon statut alors que je ne suis pas photographe de profession ? »
Logiquement non.
« Ai-je besoin d’un numéro SIRET ? »
Oui
« Que me recommandez-vous pour procéder ? »
Parlez-vous de l’obtention de votre numero SIRET?
« Ai-je plutôt intérêt à créer un statut d’auto-entrepreneur ? »
Non
Bonjour et merci pour votre site,
J’ai créé il y a peu mon statut d’artiste auteur avec numéro de siret afin de pouvoir répondre favorablement à des demandes de prestations photos qui me sont faites régulièrement.
Je reste cependant perdu dans la manière de démarrer mon activité.
J’ai été approché pour réaliser les photos d’une agence immobilière et celle-ci me demande de lui proposer des tarifs. Or je me demande si je dois faire un devis « classique » ou bien faire une cession de droits d’auteur, l’agence étant à mon sens un diffuseur.
Pouvez-vous m’éclairer s’il vous plait ?
Merci beaucoup par avance pour votre aide
L’agence immobilière est effectivement un diffuseur. Vous devez donc intégrer une cession de droit à votre document.
Bonjour,
Je souhaiterais me lancer en tant qu’illustrateur freelance mais j’ai énormément de doutes concernant le statut d’artiste-auteur. J’aimerais vendre différents types d’illustrations à différents types de clients (Concept art, character designs, commandes personnalisées (portrait de particulier, paysages, autres..)) est-ce possible ? J’ai vu qu’il y’avait une réforme concernant la vente de produits dérivés pour les artistes auteurs, pourrais-je vendre des prints ou autres goodies avec ce statut ?
Bien le bonjour,
« J’aimerais vendre différents types d’illustrations à différents types de clients (Concept art, character designs, commandes personnalisées (portrait de particulier, paysages, autres..)) est-ce possible ? »
– Oui cela est tout à fait possible.
J’ai vu qu’il y’avait une réforme concernant la vente de produits dérivés pour les artistes auteurs, pourrais-je vendre des prints ou autres goodies avec ce statut ?
Pour les prints c’est possibles mais pour le reste rien n’est moin sûr.
(Lire : https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations)