

Vous hésitez entre le statut d’artiste-auteur et d’auto-entrepreneur ? Vous vous demandez peut-être si vous pouvez cumuler les deux ?
Don’t worry ! Aujourd’hui nous allons étudier en détails les deux statuts en relevant leurs avantages et leurs inconvénients.
L’apparition du statut d’auto-entrepreneur en 2009 a suscité de nombreuses interrogations. Était-ce vraiment quelque chose de profitable pour celles et ceux qui veulent entreprendre ?
Cette question a notamment fait son chemin auprès des artistes-auteurs affiliés à la MDA et l’AGESSA. Pourquoi ? A y regarder de plus près le statut d’auto-entrepreneur leur offrait beaucoup plus de possibilités de facturation.
C’est vrai ! Un artiste a besoin d’un champ d’action plus large que celui de la vente d’œuvres originales et de droits d’auteur. Et le statut d’auto-entrepreneur permettait de vendre des reproductions, des produits dérivés, d’animer des ateliers, de former des personnes, etc.
J’avoue avoir décidé d’adopter ce statut en constatant mes faibles ventes d’œuvres. Ce qui supposait un cumule de statuts. A l’époque, je voulais me relancer en créant des produits dérivés (des cartes de vœux entre autres). Les gens ont adoré mes cartes, j’en ai vendu beaucoup. Malgré tout, j’ai vite compris que ce serait une entreprise à perte surtout avec le kraken, le RSI ! J’ai donc laissé tomber.
Il faudra donc réfléchir à ce choix au regard de votre situation et de vos objectifs.
(Aujourd'hui, on n'utilise plus le terme d'auto-entrepreneur mais de micro-entrepreneur.)
Qu’est-ce qu’un artiste-auteur ?
Un artiste-auteur est un professionnel qui exerce à titre indépendant une activité de création :
– d’œuvres graphiques et plastiques
– ou d’œuvres littéraires, dramatiques, musicales, chorégraphiques, audiovisuelles, cinématographiques, photographiques et de logiciels.
(Artiste plasticien, écrivain, dramaturge, auteur-compositeur, chorégraphe, scénariste, réalisateur, photographe, développeur de logiciels.)
Bien que les activités accessoires élargissent les possibilités de l’artiste-auteur, elles restent néanmoins très limitées.
Micro-entrepreneur
Un micro-entrepreneur est un entrepreneur individuel bénéficiant d'un régime social et fiscal simplifié qui exerce une activité commerciale,
artisanale ou libérale indépendante.
(Commerçant, coiffeur, consultant indépendant.)
Les différentes sources de revenus
Les recettes d’un artiste-auteur sont constituées de revenus artistiques principaux et de revenus artistiques accessoires.
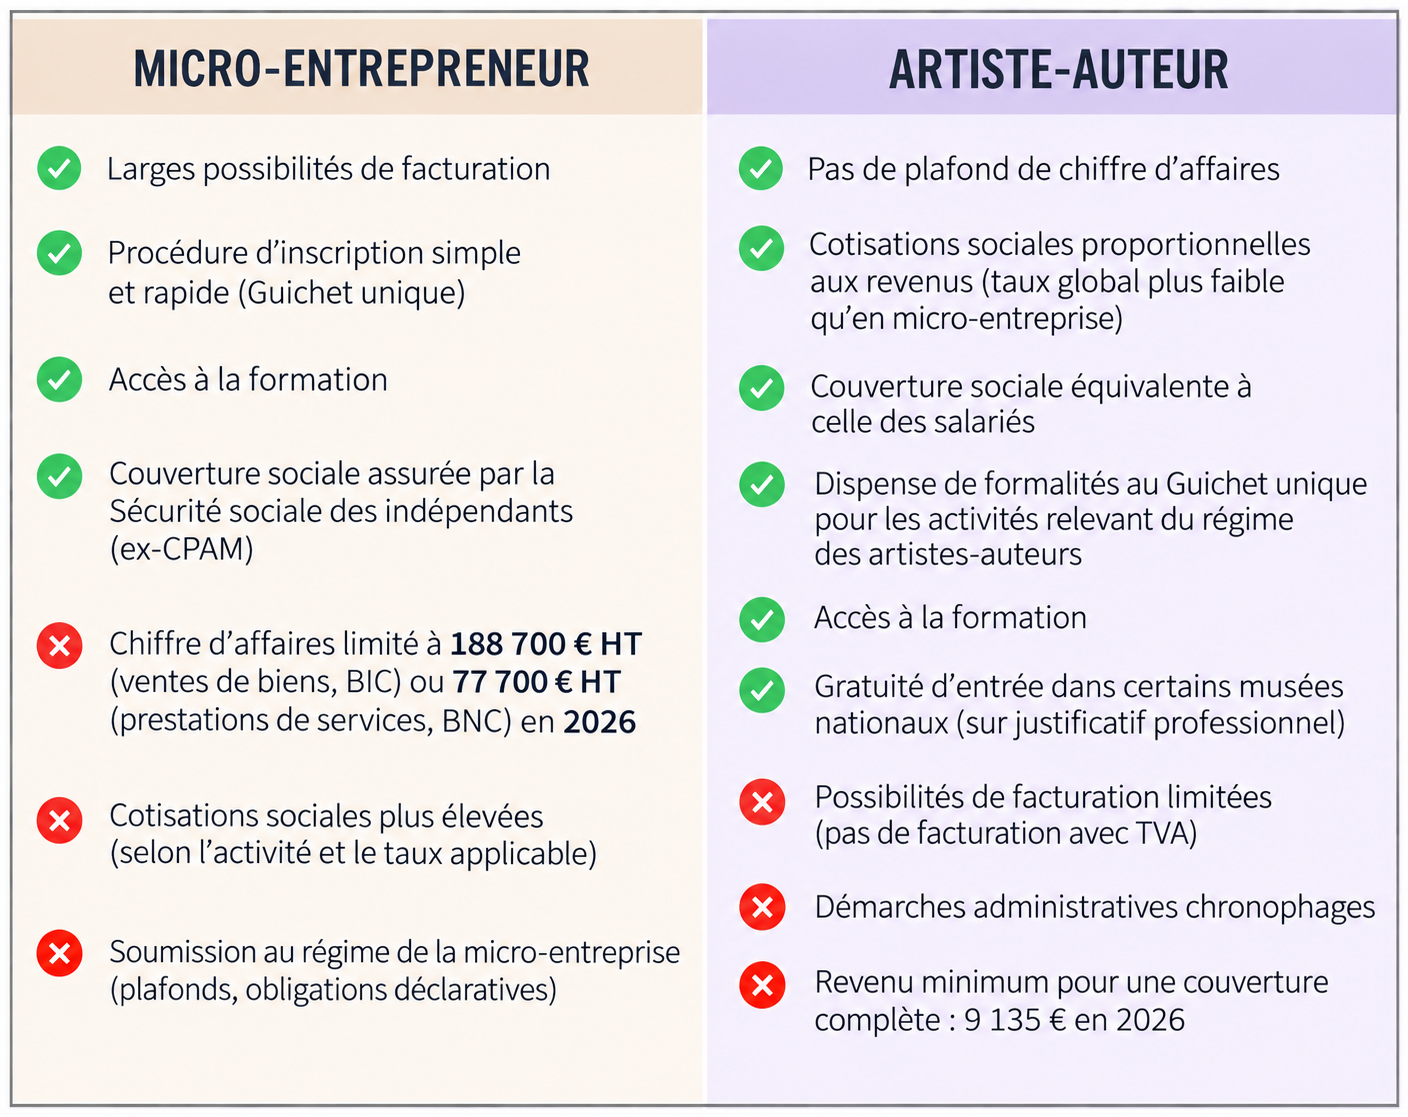
Le micro-entrepreneur ne peut pas vendre d’œuvres originales ou percevoir de droits d’auteur dans le cadre de sa micro-entreprise. En revanche, son champ de facturation est très large. Il peut vendre des reproductions et produits dérivés de manière illimitée, donner des cours, faire de la formation ou du conseil, faire de l’exécution pure, etc. Sous ce statut, les activités dites « accessoires » peuvent être réalisées sans limite annuelle.
Le chiffre d’affaires
L’artiste-auteur n’est soumis à aucun plafond de chiffre d’affaires.
Le micro-entrepreneur exerçant une activité libérale ou artisanale est limité à 83 600 € HT de chiffre d’affaires par an. Pour une activité commerciale, le plafond est fixé à 203 100 € HT.
Le régime sociale
Les artistes-auteurs sont affiliés au régime général. Leur couverture sociale est similaire à celle des salariés. Les cotisations sociales de l’artiste-auteur représentent
16,20% de leur bénéfice majoré de 15%. Le montant des cotisations sociales étant proportionnel au bénéfice, il n’en paye pas en l’absence de recettes.
Le micro-entrepreneur relève également du régime général de la Sécurité sociale. Il bénéficie notamment des prestations suivantes :
• Assurance maladie/maternité
• Allocations familiales
• Assurance invalidité-décès
• Assurance retraite de base et assurance retraite complémentaire
Les cotisations sociales du micro-entrepreneur représentent 25,6 % de son chiffre d’affaires pour une activité libérale, 21,2 % pour une activité artisanale et 12,3 % pour une activité commerciale.
Tout comme chez l’artiste-auteur, le montant des cotisations sociales est proportionnel au chiffre d’affaires. Il ne paie rien en l’absence de CA.
Le régime fiscal
Un artiste-auteur relève du régime fiscal des BNC (bénéfices non commerciaux) ou, pour certains revenus de droits d’auteur, des traitements et salaires (TS).
En BNC, son revenu imposable est calculé à partir de ses recettes, après déduction de ses frais professionnels.
Bénéfice = chiffre d’affaires– frais professionnels(forfaitaire ou réels)
Un micro-entrepreneur relève du régime fiscal des BNC
ou des BIC. Il est également imposé sur la base de son bénéfice.
Bénéfice en libéral = (chiffre d’affaires) – (abattement forfaitaire de 34%)
Bénéfice en artisanal = (chiffre d’affaires) – (abattement forfaitaire de 50%)
Bénéfice en commercial = (chiffre d’affaires) – (abattement forfaitaire
de 71%)
La TVA
L’artiste-auteur bénéficie de la franchise en base de TVA lorsque ses recettes provenant de vente d'œuvres et de cessions de ses droits d’auteur sont inférieures à 50 000 € HT.
Pour les autres activités artistiques, notamment certaines activités accessoires, le seuil de franchise est fixé à 35 000 € HT.
Découvrir le Guide des artistes-auteurs
Toutes les informations pour mieux gérer votre activité
La comptabilité
Un artiste en micro-BNC doit tenir un livre-journal des recettes (recommandé)
Un artiste en déclaration contrôlée doit tenir un livre journal des recettes et
des dépenses professionnelles + un registre des immobilisations et des amortissements et conserver toutes les pièces justificatives.
Un artiste en traitements et salaires n’a pas de comptabilité particulière à tenir. Il est toutefois conseillé de conserver les relevés de droits que lui adressent les éditeurs, sociétés de perception et producteurs.
La comptabilité de votre auto-entreprise est réduite à la tenue d’un registre recettes / dépenses. Et, lorsqu’il exerce une activité de vente de marchandises, un registre des achats.
Il doit également conserver ses factures et pièces justificatives
Vous êtes exonéré de TVA (jusqu'à un certain seuil suivant l'activité).
La Cotisation Foncière des Entreprises
L’artiste auteur est généralement exonérée de CFE lorsqu’elle remplit les conditions prévues par l’article 1460-2°, 2° bis et 3° du Code Général des Impôts)
Le micro-entrepreneur est soumis aux CFE. avec notamment une exonération l’année de création de l’entreprise et lorsque son chiffre d’affaires annuel ne dépasse pas 5 000 €.
La formation professionnelle
Les artistes-auteurs peuvent bénéficier d’un financement de leurs formations professionnelles par l’Afdas.
Les micro-entrepreneurs peuvent également bénéficier du financement de leurs formations.. L’organisme en charge du financement dépend de la nature de leur activité.
Avantages professionnels
Les artistes-auteurs professionnels peuvent bénéficier de la gratuité d’entrée dans certains musées nationaux, sur présentation d’un justificatif professionnel.
Quelle démarche effectuer pour adopter un statut ?
Artiste-auteur : il suffit de remplir une déclaration de début d’activité sur le site Guichet unique des formalités des entreprises (https://www.artfordplus.com/declarer-son-activite-drsquoartiste-auteur-sur-guichet-unique-inpi).
Le délai de réception du n° SIRET et du code APE peut être long.
Note : il est possible d’interrompre l’activité à tout moment en effectuant une déclaration de cessation d’activité sur cfe-urssaf.fr.
Micro-entrepreneur : l'inscription se fait également en ligne sur Guichet unique des formalités des entreprises.
Note :Il est possible d’interrompre son activité à tout moment en déclarant la cessation de sa micro-entreprise sur le Guichet unique des formalités des entreprises.
Le cumul des deux statuts ?
Il est légalement possible d’adopter les deux statuts. En temps normal, on préconise de faire ce qu’on appelle une « adjonction d’activité », c’est à dire l’ajout d’une activité secondaire à votre activité principale auprès du Guichet unique des formalités des entreprises. Mais de nombreux artistes qui s’y sont essayés ont vu leur démarche échouée (retours d’expériences). En effet les administrations ont du mal à appréhender ce « montage » et la démarche à suivre diffère selon les agents censés vous aiguiller. Le mieux à l’heure actuelle est de déclarer séparément chacune des activités.
Vous devez cependant bien distinguer les revenus provenant de chacune de vos activités et respecter les obligations fiscales et sociales propres à chaque régime. Cela implique donc d’assurer une double gestion. Les chiffres d’affaires des deux activités quant à eux ne sont pas cumulés. Vous devez respecter les plafonds de vos différentes activités
Attention :
Si votre activité de micro-entrepreneur relève des BNC, tout comme votre activité d’artiste-auteur, les recettes cumulées des deux activités ne pourront pas excéder 83 600 € pour rester au régime fiscal de la micro-entreprise.
Pourquoi ? Parce que l’administration fiscale prend en compte l’ensemble de vos recettes relevant des BNC.
Cela signifie que si vos recettes cumulées dépassent ce seuil pendant deux années consécutives, vous perdez le bénéfice du régime fiscal de la micro-entreprise, mais vous conservez votre statut d’artiste-auteur.
Cette problématique limitante ne se pose pas si votre micro-entreprise relève du régime fiscal des BIC.
Pour les artistes-auteurs qui souhaitent réaliser des reproductions de leurs créations sur différents supports. Depuis 2021, il possible de le faire sous votre statut actuel d'artiste-auteur. Il est inutile de faire un cumul avec le statut de micro-entrepreneur (https://www.artfordplus.com/connaissez-vous-lircec-la-caisse-de-retraite-complementaire-des-artistes-auteurs)
Il serait difficile de me prononcer quant au choix qui serait le plus judicieux, il existe bien trop de situations différentes. C'est sera à vous d'analyser les informations livrées ici, en pensant le pour et le contre au regard de votre situation personnelle et de vos objectifs.
Si jamais les choix opérés s'avèrent défavorables, il sera toujours possible de tout arrêter pour changer de statut.
C'est à vous maintenant 🙂
(Article actualisé le 16/09/2026)

vraiment génial paul ford
comment puisse vous témoigner ma reconnaissance
je voudrais vous faire un cadeau
Ah mais vous êtes trop bon 🙂
Bonjour Paul
Je ne comprend pas la phrase : « Les cotisations sociales de l’artiste-auteur représentent 16,20% de leur bénéfice majoré de 15% »
Notamment le « majoré de 15% » (le taux est-il de 31% du CA à l’arrivée ?!)
Merci de votre réponse !
Bonjour,
Voici un exemple,
Alice plasticienne a fait 1 340 € de CA en 2023.
1 340 (CA) – 340 € (frais professionnel) = 1 000 €
(bénéfice)
1 000 x 1.15 (majoration de 15 %) = 1 150 €
(assiette sociale)
16,20 % de 1 150 = 186,3 € (montant des cotisations)
Très bonnes informations, mais que faire quand je suis artiste auteur de produits uniques en peinture, cartes et tableaux avec un tout petit chiffre d’affaire, ayant seulement ma retraite, j’ai 65 ans de 850 € . J’ai une prise en charge de la sécurité sociale, une assurance individuelle, et j’ai monté une association artistique dont je suis adhérente qui pourrait peut être suffire pour valider mes ventes? ou sinon déclarer directement aux impôts mon chiffre de vente qui ne dépasse pas , en faisant une évaluation, les 3000 euros; merci de vos conseils avisés; artiste et pauvreté existe encore..
Bonjour Pascale,
Je ne sais pas si vous pouvez faire passer vos ventes via votre association. Mais dans votre cas je pense que le statut d’artiste-auteur affilié à la Maison des Artistes serait l’idéal. Après si vous ne souhaitez pas vous encombrer d’un statut qui vous soumet à des contraintes administratives, oui vous pouvez déclarer vos ventes aux impôts.
Bonjour,
Quel est le montant maximum que nous pouvons déclarer aux impôts et quels démarches faut-il faire auprès d’eux afin d’avoir le statut artiste auteur ?
Merci beaucoup.
Bonjour,
Il n’y a pas de montant maximum à déclarer aux impôts.
« Queless démarches faut-il faire auprès d’eux afin d’avoir le statut artiste auteur ? »
Réponse : https://www.artfordplus.com/artistes-auteurs-comment-faire-sa-declaration-a-l-urssaf
Bonjour Ford Paul,
Merci pour votre article, il m’a beaucoup aidée. Je cherche à vendre des originaux et des reproductions ; vous dites qu’il y a possibilité de faire passer les reproductions sous le statut d’artiste auteur (ce qui m’arrangerait bien) si elles sont en tirage limité, pouvez-vous me donner plus d’informations à ce sujet ? A combien elles doivent être limitées, si un procédé de reproduction est à privilégier à un autre… merci beaucoup pour votre aide.
Savez-vous également s’il est possible de commencer à vendre avant d’avoir reçu son n° Siret ? D’ouvrir une boutique comme Etsy par exemple ?
Très bonne continuation à vous.
Floriane
Bonjour Floriane,
Oui, le statut d’artiste-auteur permet la réalisation de reproductions sous certaines conditions.
Le nombre de tirage est définit en fonction de la nature de l’oeuvre.Pour la photographie par exemple, le nombre d’exemplaire est limité à trente.
https://www.legifrance.gouv.fr/affichTexte.do?cidTexte=LEGITEXT000005617822. Hélas on ne trouve pas facilement des chiffres (vérifiables) pour tous les œuvres. Mais une chose est sûre : il faut éviter un très grand nombre de reproduction.
Si vous souhaitez réaliser des impressions d’art, privilégier un professionnel qualifié (encre et papier d’excellente qualité).
Au dos de chaque pièce vous pouvez noter : nom,prénom,titre,numéro de tirage,nature de l’oeuvre (impression sur papier),date, signature de l’auteur et certification de l’imprimeur.
Oui, vous pouvez commencer à facturer avant de recevoir votre numéro SIRET.
Oui, vous pouvez ouvrir une boutique Etsy, après je ne suis pas convaincu que ce soit le meilleur choix pour votre activité…
Merci pour toutes ces précisions !
Effectivement c’est compliqué de trouver des infos claires, et qui permettraient de rester dans les clous vis-à-vis de la Maison des Artistes qui précise que les séries et reproductions ne sont pas de leur domaine… j’avoue que j’aimerais éviter d’ouvrir en plus un statut d’auto-entrepreneur.
Pour une oeuvre de nature illustration traditionnelle/aquarelle, avez-vous une idée du nombre de tirages autorisé ?
Pour Etsy, vous pensez qu’il vaut mieux vendre autrement qu’en ligne, ou c’est cet intermédiaire-là que vous ne pensez pas judicieux ?
Merci encore pour vos réponses
Oui, il est claire qu’adopter en plus le statut d’auto entrepreneur (micro-entrepreneur) vous soumettrait à une certaine organisation
qui n’ai pas forcément évidente à gérer. S’agissant du nombre de tirage qui serait officiellement autorisé,je n’ai trouvé aucune information claire, précise et fiable sur le sujet. Je suis navré mais je ne sais pas.
Concernant Etsy, ne prenez pas en compte mon commentaire, elle n’est pas objective.
D’accord, je vais essayer de trouver plus d’infos pour les tirages.
Merci encore pour vos réponses et votre aide précieuse !
De rien 🙂
Bonjour ! Et merci pour cet article qui m’aide beaucoup !
J’ai une petite question concernant l’ouverture d’un statut de micro-entrepreneur (en plus de celui d’artiste-auteur) : quel code NAF/APE faut-il renseigner ?
Dans mon cas, le statut de micro-entrepreneur me servirait à la fois pour vendre mes prestations en activités accessoires (si je dépasse le quotas côté artiste-auteur) ET la vente de produits digitaux.
Merci pour votre aide !
Bonjour Angela,
Pouvez-vous préciser votre question s’il vous plaît ?
Bonjour ! Oui bien sûr. Je suis artiste peintre et je souhaite compléter mon statut d’artiste-auteur avec la micro-entreprise. Sous le statut de micro-entrepreneur, j’envisage 2 types d’activités différentes : l’une qui concerne toujours l’art (pour des prestations accessoires, reproduction etc) et l’autre destiné à des cours en ligne qui ne font pas partie du domaine de l’art (communication, gestion…). Ce qui me met le doute sur le code NAF/APE à renseigner pour la micro-entreprise. Je ne sais pas s’il faut déterminer quelle est l’activité principale (et donc indiquer le code NAF/APE qui va avec) ou bien si cela n’a pas d’importante et juste indiquer un code NAF/APE pour artiste-auteur (sans prendre en compte les différentes activités que j’aurai sous ce statut). J’espère que c’est plus clair dans mes explications 🙂
Comme pour Camille (lire le commentaire), vous serez amenée à déclarer deux activités bien distinctes avec N°SIRET et code APE attachés à chacune.
Il vous suffira de renseigner le code APE qu’il vous sera attribué pour votre micro-entreprise.
Bonjour,
merci pour votre article très claire sur le sujet (enfin!). Il y a toujours un point flou pour moi : je souhaiterais me mettre à mon compte et concilier deux activités qui me tiennent à cœur : architecture intérieure et illustrations. Je comprend donc que je vais devoir cumuler les deux statuts (puisque le dessin d’architecture ne rentre pas dans le statut artiste-auteur) et un détail m’échappe : comment vais-je avoir le même numéro SIRET ?
dans le cadre de l’illustration je pense qu’au commencement ce sera surtout de la commande privé type faire part / portrait / demande spécifique pour des non professionnels. C’est un peu flou pour moi mais c’est bien couvert par le statut d’artiste auteur (même si l’œuvre vendu est numérique) ?
Je suis désolée de toute ces questions mais on trouve tellement d’info différentes sur internet.
Bonjour Camille,
En effet ces deux activités ne peuvent coexister sous le régime des artistes-auteurs. Votre situation requière une déclaration distincte pour chacune des activités.
Normalement il est préconisé de faire une adjonction d’activité. C’est à dire l’ajout d’une activité secondaire à votre activité principale auprès du cfe-urssaf. Mais vous risqueriez de voir échouer votre démarche. Mêmes les personnes sensées expliquer la formalité ne sont pas toutes d’accords sur la démarche à suivre… Mon conseil : vous rapprocher du cfe-urssaf (ou CCI) afin de leur expliquer votre volonté de cumuler les deux activités (sans que l’une soit supprimée au profit de l’autre). Si tout se passe bien (je vous le souhaite) vous aurez deux n°SIRET (plus facile pour gérer les deux activités).
Oui tout à fait, l’activité d’illustration relève bien du régime des AA.
Merci beaucoup de votre retour.
Je vous en pris 🙂
Bonjour Paul,
Je tiens particulièrement à vous remercier pour cet article qui m’a aidé à y voir plus clair.
Ceci dit, je suis encore un peu perdue. Il y a une semaine, je me suis déclarée en ligne pour la création de mon auto entreprise d’auto publication (j’écris, je me publie et vends mes livres, j’ai l’intention aussi d’animer des ateliers d’écriture). Et je m’interroge sur l’intérêt de cumuler avec le statut artistes-auteurs (j’ai l’impression que oui, il y a un intérêt pour moi). Comment ça se passe concrètement une fois les deux statuts cumulés ? Tous les avantages confondus (ceux d’auto entrepreneur et d’artistes-auteurs) sont-ils pris en compte? A l’inverse, les inconvénients aussi ? (sachant que c’est contradictoire concernant le plafond à ne pas dépasser pour un auto entrepreneur et l’avantage de l’absence de plafond pour un artiste-auteur. Pareil pour les démarches administratives simplifiées pour l’un et les démarches chronophages pour l’autre).
Merci par avance de votre réponse.
Bonjour Cindy,
Si vous avez déjà adopté le statut d’auto-entrepreneur (micro-entrepreneur),vous n’avez pas réellement d’intérêt à cumuler avec un statut d’artiste-auteur. Cela ne vous apportera rien de plus car les ateliers d’écriture sous ce statut, rentre dans le cadre des activités dites « accessoires » et sont de ce fait limités a quelques séances par an.
Bonjour Paul,
Merci beaucoup pour votre réponse. J’ai entre temps pu contacter l’Urssaf qui s’occupe du statut artistes-auteurs, et de toute façon, je ne suis pas concernée car en autoédition (pas de contrats avec une maison d’édition). Pour les inconvénients de ce statut, c’est bien finalement. Par contre, là où je voyais des avantages : exonération de CFE et autres taxes d’entreprise + absence de plafond donc pas besoin de changer de statut et d’en prendre un qui nécessite d’être une plus grande entreprise. Je me demande tout de même si je peux être exonérée de CFE en autoédition entrepreneure (bien sûr, je sais que j’en suis exonérée l’année de création mais les années suivantes ?).
Bonjour,
Merci beaucoup pour cet article qui m’eclaire beaucoup ! Je reste toutefois un peu perdue. Je suis étudiante en master, et je dessine dans mon temps libre. Je souhaite vendre quelques dessins sur Internet, plutôt par envie que dans le but de gagner de l’argent. Si je prends le statut d’artiste auteur, est ce que je ne risque pas de perdre la sécurité sociale que j’ai automatiquement en tant qu’étudiante? Je suis rattachée fiscalement à mes parents, les frais de cotisation seront donc à leur charge ? Bref, je me demande si tout ça vaut vraiment le coup dans ma situation. Qu’en pensez vous ? Merci infiniment d’avance pour votre réponse.
Bonjour Lisa,
En réalité, je ne sais pas comment cela se passe quand on est étudiant. Mais il n’est pas impossible que vous perdiez votre sécu d’étudiante
au profit de celle des artistes-auteurs si vous décidez de vous déclarer.
Le paiement des cotisations sociales sont à votre charge.
Adopter le statut d’artiste-auteur demande une certaine implication avec des obligations qui pourraient à la longue vous peser. C’est comme gérer une petite entreprise. Etant donné que vous voulez vendre des créations juste par envie, je ne suis sûr que ce soit une bonne idée maintenant.
Bonjour Paul,
Merci beaucoup pour l’article qui m’aide beaucoup.
Je pense opter pour le statut d’artiste/auteur étant donné que je fais de la sculpture. Par contre je dois faire une intervention dans une école et une exposition, j’espère que c’est possible.
Par contre je fais du street-art alors je pensais ouvrir un compte type pour me faire aider par les gens de ma ville à financer la matière première et la main d’oeuvre pour le temps passer dessus. Je ne sais pas si Tipee et la maison des artistes sont cumulables en eux.
Si vous en savez plus, je veux bien une réponse.
Merci beaucoup.
Bonjour Aurore,
Oui vous pouvez faire des interventions à l’école dans une certaine limite (voir : activités accessoires)
Oui vous pouvez ouvrir un compte tipee et adopter le statut de d’artiste-auteur. L’argent récolté fera parti de vos revenus artistiques.
Bonjour, déjà merci beaucoup pour ces ressources précieuses !
Pourrais-je avoir votre avis sur ma situation ? J’ai l’impression d’avoir fais des des erreurs en m’immatriculant (j’ai crée au même moment mon statut artiste auto et mon statut auto entrepreneur) et j’aimerais pouvoir les rattraper.
J’ai donc crée en même temps un statut auto entrepreneur et un statut d’artiste auteur fin 2019 et ils ont tous les deux le même siren et le même siret …
Pour l’instant j’ai uniquement facturé et déclaré en auto entrepreneur pour des jobs en conseil de communication (code APE7021Z) cependant j’ai commencé le mois dernier à facturer de la photo et vidéo : dois je le déclarer sur mon activité auto entrepreneur ou dois je le déclarer sur mon activité d’artiste auteur ? (actuellement en sommeil et que je voulais supprimer comme j’ai le même siren & même siret que pour auto entrepreneur mais je ne peux pas la supprimer car ça supprimerait aussi mon activitié d’auto entrepreneur comme les deux sont exactement identiques…) Mes nouveaux clients sont principalement des marques de mode et de musique et j’ai pu arrêter la communication pour le moment : est ce que je dois changer l’activité principale de mon statut auto entrepreneur de conseil en communication à photographe vidéaste (code APE 74.20Z) et continuer à facturer uniquement en auto entrepreneur ? Ou est ce que cela rentre dans les cordes du statut d’artiste auteur que j’avais crée en 2019 ? Code APE / NAF 9003B mais sur lequel je n’ai encore rien déclaré comme j’ai tout déclaré en sur auto entrepreneur pour l’instant. J’aimerais beaucoup pouvoir avoir un rdv avec un expert juridique comptable fiscaliste pour pouvoir y voir plus clair car je me sens totalement perdue entre mes différents statuts et ce que je dois faire : savez vous où est ce que je peux m’adresser pour ce type de problématiques ? J’ai appellé plusieurs administrations et j’ai un son de cloche différent à chaque fois… (urssaf qui me dit que je peux déclarer de la photo en auto entrepreneur profession libérale ce que je suis actuellement, mda qui me dit que non …) Je me mets à penser que je devrais supprimer les deux et recommencer à zéro. Désolée pour ce pavé un peu confus … Merci beaucoup !
Bonjour Claire,
Je n’ai pas tous compris mais je vais essayer de vous réponse.
L’administration ne vous a pas aidé en vous attribuant un seul N° SIRET pour vos deux activités. Cela complique sensiblement votre double gestion.
La facturation liée à la création originale de photographies et de vidéos se fait sous votre statut d’artiste-auteur. (http://www.secu-artistes-auteurs.fr/sites/default/files/pdf/La%20branche%20de%20la%20photographie_3.pdf)
Celle liée à la communication sous le statut d’auto-entrepreneur (micro-entrepreneur).
Il est possible de supprimer l’une des deux activités. Il suffit pour cela de vous rapprocher de votre CFE compétent pour demander une cession d’activité.
Vous ne pouvez pas facturer vos créations originales avec le statut d’auto-entrepreneur.
Bonjour Paul,
Merci beaucoup pour tous ces détails. Je suis déclarée auto-entrepreneur depuis juin2019 en qualité d’enseignant arts plastiques.
Je souhaite en complément vendre mes tableaux, j’ai une proposition pour travailler avec une galerie.
Si cela se concrétise, pourrai-je établir une facture avec mon statut d’auto-entrepreneur activité libérale.
Sachant que mon activité principale est l’enseignement (pour l’instant) et que celle d’artiste peintre serait seulement un cumul d’activité complémentaire.
Merci beaucoup pour votre aimable réponse.
Bonjour Cathy,
La vente d’œuvres originales ainsi que la perception de droits d’auteur se font uniquement avec votre statut d’artiste-auteur. Vos factures seront donc à établir avec votre statut d’artiste et non avec celui d’auto-entrepreneur.
Bonjour,
J’ai 20 ans et je suis un peu perdu.
Je suis un créateur musical qui ne gagne de l’argent que part les royalties perçues sur les plateformes de streaming.
Que dois-je choisir ? Parceque si je choisis Artiste-Auteur est-ce que je pourrais récupérer l’argent gagner facilement ou il faudra que je me verse un salaire ?
Merci beaucoup
Bonjour Charles,
Navré mais je ne peux pas vous aidez, car je ne maitrise pas la branche musicale (seulement des arts-plastiques et arts graphiques)
Bonjour Paul.
Merci pour votre article et qui est une mine d’informations claires et précises. Effectivement tout dépends du cas de chacun. Pour ma part je me lance dans le graphisme après une formation dans le domaine. Cette activité m’aidera à parfaire mes connaissances et pratiques en proposant mes services, et à termes me permettra également de pouvoir postuler dans des boites de com/pub ou autres, en aillant un book « à jour ». Ne sachant pas ce que ma démarche va donner je compte également produire mes illustrations en les reproduisant (moi même) par sérigraphie sur textile, papier ou autre et aussi créer peut être de la vente en ligne (etsy?) .
D’un coté je vais donc proposer une prestation de service pour la partie graphisme (print, web, identité visuelle…) et de l’autre des ventes de mes créations…
Je suis donc en pleine recherche et me demande quel statut serait le plus judicieux. Je précise que je suis actuellement indemnisée au pole emploi. Je vois des graphistes sous le statut auto entrepreneur et d’autre d’artiste auteur…. le dilemme… 🙂
Merci d’avance pour votre retour et votre lumière sur le sujet.
Bonjour Perrine,
Je comprends votre dilemme, sachez que vous n’êtes pas seule. Alors, pour la partie prestation de service et vente de créations je vous propose
d’adopter le statut d’artiste-auteur (http://www.secu-artistes-auteurs.fr/activites-agp#10). Cela me semble judicieux dans votre cas d’autant plus qu’en 2021, il sera possible pour les artistes-auteurs de vendre des reproductions de leurs créations (https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations)
Pour s’affilier au régime social des artistes-auteurs : https://www.artfordplus.com/artistes-auteurs-comment-faire-sa-declaration-a-l-urssaf
Bonjour Paul,
Merci pour cet article qui m’a déjà beaucoup éclairé. Malheureusement je doute encore en ce qui concerne ma situation. Je suis encore étudiante et en apprentissage mais à côté je viens de décrocher mon premier contrat en Freelance (en tant que motion designer). Est ce qu’il est possible de choisir le statut d’artiste auteur pour une activité de motion designer? Sachant qu’a terme je souhaiterai à la fois continuer mon activité de designer graphiste print/Motion designer et faire de la réalisation vidéo & photo.
Je comprend qu’il serait peut être plus judicieux d’avoir les 2 statuts (pour la production vidéo/photo) mais peut être qu’il est possible de tout facturer avec le statut d’artiste auteur?
Bonjour Eléonore,
Oui, l’activité de motion design rentre dans le champs du régime des artistes-auteurs.
Qu’appelez-vous réalisation vidéo et photo ? Quelle genre de réa?
Super article .. très clair .. bien plus que les textes habituels . ..
Je suis artiste indépendant affilié a la MDA… mais je voudrais également vendre des produits dérivés avec mes créations dessus . .(ex. tee shirts) pour compléter mes revenus .. .
Je me suis donc mis également en auto entrepreneur pour cela . . mais je ne génère pas bcp de revenu avec ca .. je voudrais continuer a vendre des tee shirts mais sans ce statut auto entrepreneur est ce possible . .? (je ne suis pas artisan .. . simple commerce de textile)
Bonjour Faboun’e,
En 2021, il sera possible de réaliser des reproductions sous le statut d’artiste-auteur. Mais on ne sais pas encore les réels limites. Il n’y a pas de précisions pour les produits dérivés.https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations
Bonjour Faboun’e, Bonjour Paul, et tout le monde!
Question à tous: je suis illustratrice et voudrais savoir quel code APE pour les Auto-Entrepreneurs avez-vous trouvé pour la vente de produits dérivés de mes(vos) créations SVP ?
D’avance merci beaucoup!
Je suis désolé mais je n’ai pas la réponse. Mais je vous invite à effectuer des recherches sur internet pour trouver l’information.
Bonjour, je suis graphiste freelance depuis 3 ans en Coopérative d’entrepreneurs. Je change de statut en janvier et j’ai peur de devoir cumuler Artiste Auteur et Micro entrepreneur. Lorsque je réalise du graphisme je facture en AA et pour l’impression (sur laquelle je marge) je dois facturer en micro. Il faut faire 2 factures distinctes à mon client ? ou je peux tout mettre sur la même facture ?
Autre cas de figure, pour un site web, je peux facturer le webdesign en AA mais pas la maintenance et la mise en ligne du site :/ = 2 factures ? c’est vraiment dommage de devoir jongler.
Merci pour vos réponses.
Bonjour Poup,
D’ci 2021 il sera peut-être possible de facturer l’impression sous le statut d’artiste-auteur et donc de tout mettre sur une même facture (https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations)
Mais effectivement en tant normale c’est deux factures distinctes. Dans le deuxième cas de figure aussi (http://www.secu-artistes-auteurs.fr/activites-agp#10)
Bonjour Paul,
Merci beaucoup pour l’ensemble de vos conseils très pédagogiques.
En ce qui me concerne, depuis le passage de la MDA à l’URSSAF, cette dernière calcule mes cotisations sur la totalité de mes rentrées d’argent qui comprennent une part significative de débours. Est-ce normal ? ce n’était pas le cas jusque là. Pour être plus précis, sur ma déclaration 2035, je mentionne la totalité de ce que j’encaisse [par exemple 36000€] et je déduis les débours (frais que j’engage pour le compte de tiers) à hauteur de 11000€ ce qui me fait un total de recettes de 25000€/ , puis dans un deuxième temps pour calculer mon BNC imposable, je déduis de cette somme mes propres frais et charges. Jusque là mes cotisations sociales étaient calculées sur la somme de 25000€. l’URSSAF les calcule sur la somme de 36000€, ce qui ne me paraît pas correct. Qu’en pensez vous ?
Merci beaucoup pour votre aide.
Bonjour,
Dorin, en effet c’est bizarre. Vos cotisations sont censées être calculées sur vos bénéfices et non sur votre CA.
Bonjour ( et bonne année !)
Je dispose du statut d’artiste auteur ( metteur en scène et scénographe). Je souhaiterais savoir si l’activité de directeur artistique (programmateur) d’un festival de musique est compatible avec mon statut ou s’il me faut être auto- entrepreneur pour ce travail particulier. Merci de votre réponse.
Bonjour,
Merci! Bonne année à vous aussi 🙂
Non l’activité de directeur artistique n’est pas compatible avec le statut d’artiste-auteur.
Merci à vous… Il me faut m’inscrire en tant qu’auto entrepreneur ? Bonne journée.
Oui, c’est une possibilité.
Bonjour, votre article est très intéressant cependant je suis toujours un peu perdue dans ma démarche de création. Je souhaite créer une activité avec une partie de vente en ligne type brocante (donc je pense choisir le statut de microentreprise dans un premier temps), et une deuxième activité pour vendre mes sculptures (type récup’art). Est il possible de tout mettre sous le statut de la microentreprise? Quel serait l’avantage ou les avantages ( sécurité sociale, cotisations, œuvres uniques?) de cumuler les 2 statuts avec celui d’artiste auteur? Sachant que le chiffre d’affaire ne dépasserait pas le seuil maximal autorisé par la microentreprise.
Merci
Bonjour Flora,
Non vous ne pouvez pas exercer ces deux activités sous le même statut de micro-entrepreneur. Si vos sculptures constitues des œuvres originales il faut obligatoirement adopter le statut d’artiste-auteur pour les vendre. Concernant la question sur l’avantage ou les avantages du cumule des deux activités, je vous invite à relire le comparatif proposer dans l’article.
Bonjour paul,
très bonne initiative de votre part, que de renseigner les autres, merci.
J’envisage dès que je serais en retraite de renouer avec ma passion du travail du fer à la forge notamment.
Je pense que le statut d’Artiste libre ce rapproche le plus de ma future activité ? Mes questions sont les suivantes :
1) Si je ne fais aucune vente pendant un ou deux mois, y aura t’il tout de même des cotisations sociales minimales comme c’est le cas avec le statut d’Artisan ?
2) Est il possible de faire des stages rémunérés de découvertes de l’art de la forge sur ce statut ?
3) De part ma future situation de retraité, est il possible d’obtenir un abattement de charges sociales auprès de la MDA ?
4) Peut ont simplement s’inscrire à l’URSSAF pour un n° siret et ne faire qu’une déclaration annuelle lors de la déclaration aux impôts ?
Merci par avance de m’apporter vos lumières.
Bonjour Yannick,
En effet le statut d’artiste-auteur (et non artiste libre) semble correspondre à votre future activité.
1. Non car vos cotisations sont proportionnelles à vos recettes. Si vos ne gagnez rien vous ne payez rien
2. Le statut permet de réaliser des formations transversales donc si le stage entre dans ce cadre là oui. Pour plus de précisions rendez-vous sur le site de l’AFDAS (https://www.afdas.com/)
3. Je ne pense pas. Toutefois si vous remplissez les conditions requises vous pouvez bénéficier d’une aide la CAS (commission d’action sociale) pour payer vos cotisations sociales.
4. Non on peut pas. Il y aura toujours d’autres formalités obligatoires à effectuer.
Bonjour Paul,
un grand merci pour ce super article et d’éclairer les lanternes de tous les gens qui vous posent des questions, je vais en faire partie aussi.
Je créée des doudous et je réalise des peintures aquarelles principalement. Je voudrais me déclarer pour pouvoir les vendre et en vendre des reproductions ( calendriers, cartes…) aussi.
Pensez-vous que la couture et réalisations de doudous peut entrer dans le cadre de l’artiste auteur ? Ou relève-t-elle de l’artisanat meme si je n’ai pas de formation ?
En savez-vous plus quant-à la nouvelle loi de 2021 au sujet des reproductions ?
Merci d’avance pour vos réponses !
Emilie
Bonjour Emilie,
Hélas, non, je ne crois pas que la réalisation de doudous entre dans cadre du statut d’AA. A moins qu’il y ai un démarche artistique avec un propos derrière. Cela semble relever en effet de l’artisanat. Je vous invite à faire des recherches pour en être sûre.
Désolé je n’en sais pas plus concernant le décret relatif à la nature des activités et des revenus des artistes-auteurs (Décret n° 2020-1095 du 28 août 2020). Nous sommes tous dans l’attente…
Bonjour,
Je vous remercie pour ces informations précieuses.
J’ai quelques questions quant à ma situation, est ce que vous pourriez m’éclairer?
Je suis enseignante et je vais demander une autorisation de cumul d’activités accessoires. Je me questionne sur 2 points: le statut ( je souhaiterais vendre des dessins, linogravures, peintures… ). Le statut d’auto-entrepreneur, plus large, me semble mieux correspondre que celui d’artiste (si je souhaite donner aussi des cours à l’avenir ou vendre mes productions sous formes de cartes postales ou affiches par exemple). Qu’en pensez-vous?
Vais-je bien garder tous les avantages liés à mon activité principale ( sécurité sociale…)?
Est ce qu’il suffit lorsqu’on a un statut d’auto-entrepreneur en activité accessoire d’ajouter ses revenus dans la catégorie autres revenus pour la déclaration d’impôts?
Je vous remercie et vous souhaite une bonne journée en espérant que vous pourrez m’éclairer un peu…
Bonjour Margaux,
– Le statut de micro-entrepreneur (auto-entrepreneur) offre une grande souplesse en terme de facturation. Cela semble en accords avec cotre désir de diversification. Cependant vous ne pourrez pas vendre de créations originales ni percevoir de droits d’auteur.
– Oui vous garderez tous les avantages de votre activité principale.
– Je crois bien qu’il existe une case selon le régime fiscale de votre activités BNC OU BIC. A vérifier, car je ne suis pas expert pour le statut de micro-entrepreneur (auto-entrepreneur).
Bonjour,
Merci beaucoup pour votre implication à informer les gens de façon aussi pertinente.
En situation de handicap, je perçois une faible invalidité du régime général de la sécurité sociale qui ne me permet pas de vivre.
La composition musicale est pour moi une thérapie.
1- La compatibilité entre les deux régimes de sécurité sociale est-elle possible afin de continuer de percevoir l’invalidité.
2- Quelles obligations cela implique si l’on s’inscrit à la Sacem pour protéger ses musiques ?
3- Les démarches ensuite vis-à-vis de l’Agessa, sont-elles obligatoires, se font-elles de façon automatique ?
4- Commence-ton à payer des cotisations dès la 1ère année ?
5- Doit-on ouvrir un compte Urssaf après une simple adhésion à la Sacem ?
6- Faut-il faire une déclaration à l’Urssaf et aux Impôts si une année l’on ne perçoit rien ?
7- Comment se faire aider pour remplir une déclaration Urssaf le moment venu pour éviter de se tromper car les termes restent compliqués pour qui l’administratif reste une chose compliquée.
8- Le précompte est-il obligatoire ?
9- Faire une vitrine web, de ces compositions musicales, cela rentre-t-il dans le cadre d’auteur-compositeur via l’Agessa ?
10-Si ce site permet de vendre une composition en tant qu’auteur de composition musicale, le cadre Agessa avec déclaration BNC correspond-il ?
Cela fait beaucoup de questions et je vous en remercie par avance car je suis dans le flou le plus complet.
Cordialement.
Bonjour Mimosas 🙂
Comme vous avez pu le constater ma spécialité n’est pas le domaine musical mais plutôt les arts-plastiques et graphiques. Toutefois, je tenterais de répondre au mieux à vos interrogations.
1.Je suppose que oui.
2.Je ne sais pas.
3. Après la déclaration auprès du CFE-Urssaf et validation de votre demande.Vous recevez un courrier de l’INSEE avec N°SIRET et code NAF. La sécu des artistes-auteurs (MDA/urssaf) vous fait parvenir un courrier notifiant votre affiliation au régime sociale des artistes-auteurs. Vous recevrez aussi un courrier avec un code afin de créer votre espace personelen ligne sur http://www.artistes-auteurs.urssaf.fr pour effectuer vos diverses démarches. Tout ceci est automatique.
4. Oui proportionnellement à ce que vous gagnerez.
5.Je ne sais pas.
6. Oui, dans ce cas vous déclarer 0€ de revenus mais il faut le faire.
7. Aidez-vous de cet article : https://www.artfordplus.com/artistes-auteurs-comment-faire-sa-declaration-a-l-urssaf
8. Seuls les auteurs dont la totalité des revenus sont des droits d’auteur déclarés par des tiers (client) se soumettent au précompte : https://www.artfordplus.com/stop-au-precompte-la-bourde-qui-vous-fait-perdre-de-largent
9.Je suppose que oui.
10.Je suppose que oui.
Bonjour Paul.
Je suis soulagée de tomber enfin sur un article récent et précis. Je me permets de vous interroger car il y a encore quelques points obscurs en ce qui me concerne sur ce double statut.
Je suis actuellement inscrite en auto-entreprise en tant qu’infographiste et je suis en activité depuis 2017. Je suis également illustratrice mais de façon ponctuelle et personnelle pour le moment mais je souhaite développer cette activité. Je suis justement amenée à faire un devis pour la réalisation de 8 illustrations originales pour un organisme. Et j’ai plusieurs questions :
– avant la réalisation de ce devis, dois-je faire une demande de SIRET en m’inscrivant en tant qu’artiste-auteur ? Ou puis-je tout de même réaliser ce devis avec mon siret d’AA
– actuellement je ne réalise que des devis et factures en TTC, dois-je passer au HT + TVA dans mon futur devis ?
– Dois-je créer un autre nom d’entreprise en changeant de statut, ce qui veut dire un nom pour l’activité infographie et un nom pour l’activité illustration ?
– Comme le devis doit se faire cette semaine (c’est une opportunité inattendue qui se présente), comment le réaliser ? En tant que AA (avec siret actuel et TTC) ou bien avec le HT + TVA et dans ce cas sans montrer mon SIRET en attendant d’avoir un siret artiste-auteur ?
J’espère avoir été assez claire et vous remercie par avance de prendre en compte ma demande.
Bonjour Valérie 🙂
« Avant la réalisation de ce devis, dois-je faire une demande de SIRET en m’inscrivant en tant qu’artiste-auteur ? »
– Oui c’est mieux.
« Ou puis-je tout de même réaliser ce devis avec mon siret d’AA » ( vous vouliez certainement dire auto-entrepreneur.)
– La réponse est non. Vous ne pouvez pas facturer la réalisation d’illustrations originales avec votre statut d’auto-entrepreneur.
« Actuellement je ne réalise que des devis et factures en TTC, dois-je passer au HT + TVA dans mon futur devis ? »
-Lisez ceci : https://www.artfordplus.com/artiste-auteur-apprenez-a-rediger-vos-factures-et-devis-comme-un-pro.
3. « – Dois-je créer un autre nom d’entreprise en changeant de statut, ce qui veut dire un nom pour l’activité infographie et un nom pour l’activité illustration ? »
– Vous serez vraisemblablement amenée à cumuler deux activités distinctes : infographie et illustration. Ce qui suppose de faire les démarches nécessaires pour vous déclarer artiste-auteur illustratrice (https://www.artfordplus.com/artistes-auteurs-comment-faire-sa-declaration-a-l-urssaf)
» Comme le devis doit se faire cette semaine (c’est une opportunité inattendue qui se présente), comment le réaliser ? »
-Référez-vous à l’article en lien dans la réponse n°3.
« En tant que AA (avec siret actuel et TTC) ou bien avec le HT + TVA et dans ce cas sans montrer mon SIRET en attendant d’avoir un siret artiste-auteur ? »
-Vous pouvez établir un devis avec la mention » SIRET en cours d’acquisition ». Mais il faudra par la suite recontacter votre client afin de lui communiquer votre n°SIRET.
Bonjour Paul,
Actuellement en micro-entreprise comme enseignante de cours de dessin et peinture, je souhaite changer de statut pour être artiste peintre et pouvoir exposer et vendre mes tableaux. Est-ce que je dois fermer d’abord mon compte micro-entreprise auprès du site de l’URSSAF ? Ou bien modifier juste l’activité en mettant artiste indépendante en première activité et enseignante en seconde et garder le même N° siret et m’inscrire en plus à la MDA ? Mais j’ai cru comprendre que je ne pouvais pas cumuler les 2 activités. Je suis un peu perdue pour savoir dans quel ordre m’y prendre pour régulariser mon activité artiste peintre. Merci de votre réponse.
Bonjour Marie-Noêlle,
Si vous souhaitez changer de statut pour celui d’artiste-auteur, il est préférable de cesser la première activité pour éviter tout cafouillage auprès de l’Urssaf. Croyez-moi il vaut mieux effectuer une déclaration de début d’activité en tant qu’artiste-auteur afin d’obtenir un nouveau numéro siret et un code NAF correspondant à votre activité.
Effectivement vous pouvez aussi cumuler les deux activités comme je l’ai expliqué dans l’article. Ce cumule serait notamment intéressant pour continuer à donner vos cours de dessin sans restriction.
Bonjour Paul,
merci pour votre article.
Je suis retraitée et on me propose du travail « à la tache » de réécriture ou traduction de romans. Mes revenus, versés par une entreprise étrangère, ne dépasseraient pas 6OO € par mois.
Je recherche le statut le plus intéressant fiscalement parlant. Je me demande aussi quel revenu (avec ou sans l’abattement) et dans quelle case déclarer sur ma feuille d’imposition. Merci pour votre aide.
Bonjour Véronique,
En réalité sur le plan fiscale il n’y en a pas un plus intéressant que l’autre. En revanche sur le plan social, le statut d’artiste-auteur est intéressant par rapport au taux de cotisations sociales qui est moins important.
Concernant la feuille d’imposition
– pour l’artiste-auteur : https://www.artfordplus.com/artistes-auteurs-comment-remplir-votre-declaration-dimpot
– pour le micro-entrepreneur (libéral) doit remplir la case « 5HQ » du formulaire 2042 – C PRO (Déclaration complémentaire professions non salariées)
Merci Paul pour votre prompte réponse. J’avoue qu’après avoir jeté un œil sur le lien, je suis plutôt découragée pour l’option artiste-auteur. D’une part, je ne percevrais que des revenus nets (d’une entreprise étrangère qui me facturerait 200€ par livre), d’autre part, vu les faibles revenus en question, pas rentable de m’offrir un expert comptable. Je pensais naïvement qu’il me suffisait de remplir la deuxième case « autres revenus » sur ma déclaration fiscale
Bonjour Paul, merci pour vos renseignements et votre dévouement !
Voici ma question :
Je suis romancière à la fois auto-éditée et éditée pour ce qui concerne l’un de mes romans.
j’ai embauché un web master pour créer mon site : J’ai l’intention de vendre mes romans mais également de rédiger des biographies (je suis en formation universitaire pour cette spécialité) et je pense que cela pourrait correspondre au statut d’artiste-auteur indépendant. Néanmoins, j’envisage également d’écrire plusieurs nouvelles personnalisées : Je propose les pitchs au client qui pourra choisir l’histoire dans laquelle il figurera en tant que personnage principal. Il devra remplir une fiche de renseignements sur ses caractéristiques physiques et sur sa personnalité afin que je puisse les incorporer au texte préalablement écrit. Puis, je ferai relier la nouvelle et lui enverrai à son domicile. D’où ma question : s’agit-il d’un statut de micro entreprise ? Devrais-je le cumuler au statut d’auteur indépendant ou pourrais-je regrouper toutes ces activités sous le statut d’auteur indépendant ?
Merci à vous Paul, car les comptables que j’ai rencontrés ne savent pas vraiment me répondre… ;-(
Bonjour Sylvie,
Oui cela corresponds effectivement au statut d’artiste-auteur.
http://www.secu-artistes-auteurs.fr/sites/default/files/pdf/La%20branche%20des%20%C3%A9crivains%20traducteurs%20illustrateurs%20du%20livre.pdf
Bonjour Paul et merci pour vos précieux conseils.
Je suis romancière auto-éditée et je vends mes romans sur une plateforme et en direct. Je suis en train de créer un site sur lequel se vendront mes livres. D’autre part, je souhaiterais également vendre des nouvelles personnalisées. Je m’explique : j’écris plusieurs nouvelles au préalable et propose le pitch au client afin qu’il en choisisse une, dans laquelle il sera le personnage principal. Il remplira une fiche de renseignements personnalisés. Mais j’ignore le statut qui correspond le mieux à ces deux activités. De plus, j’ai également le projet de devenir biographe à la suite d’une formation universitaire. Pourriez-vous me renseigner sur ces différents statuts ? j’avoue être un peu perdue tout comme les 3 comptables que j’ai consultés.
Merci à vous Paul !
Bonjour Paul,
Comme tous le autres l’ont dit, votre article m’a apporté une réponse claire sur le statut à créer. MERCI.
N’ayant pas trouvé un cas similaire au mien dans le fil, je me permets de vous solliciter encore. Je suis actuellement au chômage et bénéficie des indemnités de chômage. Je suis co-auteur d’une BD (scénariste) qui sortira au mois de mai en auto-édition. Je ne compte pas en faire mon activité principale.
1° est-ce que je dois quand même déclarer dans la création de l’AE que l’auto-édition est mon activité principale? Et est-ce que je percevrai encore les indemnités de chômage si je ne fais pas encore de CA?
2° Je paie à l’illustrateur des frais importants pour l’illustration de la BD depuis le mois de décembre 2020 et il me fait ses factures chaque mois. Je paie également un Community manager pour préparer la promotion du livre. Etant donné que je n’ai pas encore créé mon statut d’AE, pourrais-je faire valoir ces charges après la création (que je compte faire 1 mois avant la sortie du livre).
MERCI encore une fois de votre patience
Bonjour Sabine 🙂
1°) La règle est simple c’est l’activité qui vous rapporte le plus de revenus qui détermine votre activité principale.
Si vous envisagez de créer votre micro-entreprise (auto-entreprise) pour pouvoir commercialiser votre BD en mai. A ce moment là l’auto-édition correspond apparemment à votre activité principale. Donc oui.
– « Et est-ce que je percevrai encore les indemnités de chômage si je ne fais pas encore de CA? »
oui => https://qonto.com/fr/tips/company-creation/chomage-aide-creation-entreprise?q_campaign=FR_Search_DSA&q_adgroupid=68210897229&gclid=Cj0KCQiApY6BBhCsARIsAOI_GjZbSf-fOyMS8N6_6okFbwPBzeTZoJ7Fwmx-UbjY19rQ0o387xwniz8aAqulEALw_wcB
2°) Oui, visiblement c’est possible.
https://www.expert-comptable-tpe.fr/articles/remboursement-depenses-anterieures-creation-entreprise/#:~:text=Vous%20pouvez%20vous%20faire%20rembourser,facture%2C%20notes%2C%20etc).
Bonjour Paul,
je vous remercie infiniment de votre réponse et des liens qui m’ont été très utiles. MERCI
Bonjour
j’ai essayé de tout lire article/questions/réponses mais je ne trouve pas l’info me concernant vraiment.
J’explique.
Je suis actuellement (depuis plus de 20 ans) à mon compte en tant qu’artisan (toilettage), j’ai un statut d’entreprise individuelle classique, au réél avec franchise de tva (je ne dépasse pas le plafond).
Je souhaite ajouter une activité d’illustration,auteure (vente d’originaux et reproductions tous supports), et auto édition de mes futurs livres.
J’ai une comptable depuis mes débuts pour mon activité principale.
Mon activité principale est exercée dans un local que je loue, mais l’autre activité serait plutôt chez moi, mon habitation n’est pas dans le même département.
Cependant tout mettre dans le local de ma 1ere activité ne me dérange pas concernant l’adresse.
Je me demande s’il est mieux (ou plus logique) d’ajouter cette nouvelle activité à l’actuelle, ou si je devrais carrément faire une autre entreprise séparée, et si c’est le cas, auprès de qui (CMA ? CCI ? autre ? cumul ?).
Je suis perdue sur ce choix, je ne sais pas ce qui serait le plus valable pour moi.
J’espère vous avoir assez détaillé la situation pour que vous puissiez m’aiguiller.
Merci d’avance.
Bonjour Anne,
Puisque vous êtes totalement dans la création (illustration et auto-édition), je vous conseille de vous déclarer à part en tant qu’artiste-auteur sur cfe_urssaf.fr. Il vous faudra une adresse différente de celle de votre première activité sinon cela risque de bloquer au niveau de l’INSEE.
(https://www.artfordplus.com/artistes-auteurs-comment-faire-sa-declaration-a-l-urssaf)
La démarche consistant à ajouter une activité secondaire à votre activité actuelle est appelée « adjonction d’activité ». L’adjonction peut s’avérer compliquée car les administrations ont du mal à appréhender la chose en tout quand il s’agit d’une activité d’artiste-auteur. Voous vous risquez donc à un refus de votre requête (expérience vécue). Bien sûr vous pouvez toujours essayer 🙂
Merci pour votre article qui m’a beaucoup aidé.
Cependant j’ai question concernant le cumul des deux status. Actuellement j’ai un statut d’auteur (Code APE : 9003B) micro-BNC et Micro Entrepreneur (Code APE : 7420Z) BIC
D’après votre article, dans mon cas les chiffres d’affaires ne sont pas cumulés pour les deux activités. Mais qu’en est t-il des seuils de franchise en base de TVA ?
Merci encore pour vos réponses et votre aide !
Bonjour Nicolas,
Pouvez-vous formuler plus clairement votre question s’il vous plaît ?
Bonjour Paul,
Merci pour cet article qui franchement mérite le coup d’œil .
Je n’ai pas encore de statut mais je souhaite me lancer et trouver des éditeurs pour le lancement de mon livre pour enfant que j’ai créé. Je réalise aussi des illustrations et je pense que le statut d’artiste auteur me conviendrait qu’en pensez vous ? Je ne veux pas faire n’importe quoi.
Merci d’avance de votre retour.
Dans l’attente de vous lire
Bonjour Marie,
Le statut d’artiste-autrice me semble tout indiqué au regard de vos aspirations 🙂
Bonjour Paul,
Merci pour cet article qui m’a bien éclairée sachant que je ne savais que choisir entre micro entrepreneur et artiste auteur… Je crée des tableaux en technique mixte (peinture et collage de différentes matières comme le tissu, bois, plantes, etc…) et si j’ai bien tout suivi, je ne peux que m’affilier au statut d’artiste auteur si je veux vendre mes créations ? Je précise que je suis inscrite à Pôle Emploi et que je compte en faire ma principale activité…
Par contre, j’ai une petite question : si je veux exposer et vendre mes créations dans des brocantes, des foires etc…, puis-je le faire avec le statut d’artiste auteur ?
Et je peins aussi sur du bois de palette par exemple, je peux aussi les vendre comme mes tableaux ou c’est plus considéré comme de l’artisanat ?
Merci encore pour votre aide et bonne soirée à vous 🙂
Bonjour Lydie,
D’après ce que je lis vous êtes dans la création originale, ce qui correspond en effet au statut d’artiste-auteur.
« si je veux exposer et vendre mes créations dans des brocantes, des foires etc…, puis-je le faire avec le statut d’artiste auteur ? »
-La réponse est oui.
« Et je peins aussi sur du bois de palette par exemple, je peux aussi les vendre comme mes tableaux ou c’est plus considéré comme de l’artisanat ? »
– Du moment que vous n’êtes pas dans une démarche de création d’objets décoratifs ou utilitaires, vous pouvez tout à fait vendre vos création sur bois de palette, c’est un support comme un autre.
Bonjour,
Merci pour cette article ! J’ai toutefois encore des interrogations… Je n’arrive pas à me décider entre le statut d’Artiste-Auteur et celui de Micro Entrepreneur. Je crée et vends des peintures/toiles artistiques et des portraits sur papier et toiles. Pour l’instant je ne fais que ça donc si j’ai bien compris et en toute logique il faudrait que je choisisse le statut de la MDA. Sauf que je ne veux pas « m’enfermer » dans ce statut car à l’avenir je pense créer d’autres choses comme des vêtements/accessoires, peut-être des reproductions et même faire des ateliers, donner des cours… Je me dis que le micro entrepreneur me permettrait plus de libertés et cela m’éviterait de devoir changer de statut dans 1 ou 2 ans… Qu’en pensez-vous ? Vaut mieux changer en cours de route ou prévoir large même si c’est incertain ? Avec le statut de ME, peut-on se considérer comme étant un « Artiste » tout de même ? Qu’est-ce qu’apporte VERITABLEMENT le statut A-A pour un Artiste ?
On paye plus de cotisations (même si c’est proportionnel) en ME qu’en A-A ?
Merci beaucoup pour votre aide.
Bonjour Josy,
Vous pourriez dans un premier temps adopter la statut d’A-A afin de continuer votre production actuelle (peintures/toiles artistiques et des portraits sur papier et toile). Vous pourrez également donner des cours dans votre atelier(illimité) ou dans différentes structures (nombres d’interventions limitées par an). Vous auriez aussi la possibilité de réaliser des reproductions (voir deuxième partie de l’article :https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations
Si après cette première expérience, vous vous sentez toujours limitée, alors il faudra envisager le statut de micro-entrepreneur ou le cumule d’activités(voir page 93 du guide). Attention en ME on ne peut pas vendre de créations originales ni percevoir de droits d’auteurs.
« Avec le statut de ME, peut-on se considérer comme étant un “Artiste”.
-Oui, je suppose sur certains aspects.
« Qu’est-ce qu’apporte VERITABLEMENT le statut A-A pour un Artiste ? »
-Pour répondre à cette question je vous invite à lire mon guide : https://bit.ly/3uBNwBA
On paye plus de cotisations (même si c’est proportionnel) en ME qu’en A-A ?
-Oui
Bonjour Paul et merci pour votre article !
Je me permets de vous questionner à mon tour car je n’ai pas trouvé mon cas de figure dans les nombreux commentaires.
Je suis actuellement en CDI en temps partiel (3/5eme), temps partiel que j’ai négocié avec mon patron pour avoir plus de temps pour développer une activité artistique d’auteur de BD. J’ai plusieurs objectifs dont celui de me faire éditer et de vendre mes illustrations à la presse (journaux, magazines etc.).
Est-ce que le statut d’artiste auteur (donc à la maison des Artistes) me permet de faire les deux ? On m’a dit qu’une parution récurrente dans un journal pouvait faire l’objet d’un contrat « classique » type CDD (?).
Enfin je travaille actuellement cette fameuse BD (sous forme de comics trip) et suis en train de réaliser un book pour le présenter aux maisons d’éditions et journaux. Je n’ose pas m’inscrire en tant qu’AA car j’ai peur qu’on me demande de payer des cotisations alors que je sais que je ne vais pas rentrer d’argent avant plusieurs mois (la route est loooongue ;). En tant qu’AA, paye t’on des cotisations uniquement sur ce que l’on gagne ? Et donc si zéro rentrées d’argent = zéro cotisations ?
Autre chose je ne veux pas perdre la sécurité sociale que j’ai par mon emploi en CDI, qu’en est-il ?
Et enfin, au-delà de la BD, je pourrais être amenée à réaliser des fresques, de la customisation artistique de meubles, des affiches (concert etc.), des vidéos (montage vidéo), est-ce possible avec ce statut d’auteur artiste lié à la maison des Artistes ? J’ai fini de vous inonder de toutes mes questions mais c’est tellement compliqué !
Merci beaucoup de votre aide et de votre précieux retour, excellente journée !
Bonjour Aurélie,
« Est-ce que le statut d’artiste auteur (donc à la maison des Artistes) me permet de faire les deux ? »
– Oui tout à fait.
« On m’a dit qu’une parution récurrente dans un journal pouvait faire l’objet d’un contrat « classique » type CDD (?). »
-Je ne sais pas mais c’est fort probable.
« En tant qu’AA, paye t’on des cotisations uniquement sur ce que l’on gagne ? Et donc si zéro rentrées d’argent = zéro cotisations ? »
-La réponse aux deux questions est oui.
« Autre chose je ne veux pas perdre la sécurité sociale que j’ai par mon emploi en CDI, qu’en est-il ? »
-Vous garderez la sécu rattachée à votre activité principale. C’est l’activité dont vous tirez le plus de revenus qui détermine la sécurité sociale à laquelle vous êtes affiliée.
« Et enfin, au-delà de la BD, je pourrais être amenée à réaliser des fresques, de la customisation artistique de meubles, des affiches (concert etc.), des vidéos (montage vidéo), est-ce possible avec ce statut d’auteur artiste lié à la maison des Artistes ? »
-Concernant la customisation artistiques de meubles je ne suis pas sûr… Pour le montage vidéo ce ne sera hélas pas possible. En revanche pour tout le reste c’est ok.
Bonjour Paul, un grand merci pour votre retour ! C’est enfin plus clair pour moi 🙂
C’est avec grand plaisir 🙂
Bonjour,
Je souhaite faire du Print On demand (Ecommerce) et avoir une activité de graphiste en Freelance (donc 2 activités). Cette activité serait en complément de mon CDI et donc serait pour moi de tester.
Que faut-il demander en code APE ou quel domaine d’activité mettre pour le choix en micro entreprise ?
Est-ce que le Print On demand est considéré comme de la vente de marchandises ou de services ?
Merci pour vos retours
Bonjour Cécile,
Le code APE/NAF est déterminé selon votre activité, ce n’est pas quelque chose que l’on demande/choisit.
« Est-ce que le Print On demand est considéré comme de la vente de marchandises ou de services ? » C’est une très bonne question.
Je vous invite à faire des recherches sur le sujet car je n’ai pas de réponse. Désolé
Bonjour,
Malgré l’excellent article que vous avez rédigé et les nombreux commentaires, ma (future) condition reste floue.
Je désire compléter mon salariat à plein temps actuel par une activité de photographie.
Je réaliserai les photos personnellement et vendrai des reproductions à des clients. Ces reproductions seront principalement des agrandissement sur supports classiques (toile, papier photo) mais aussi puzzles et calendriers.
Suis je considéré comme artiste – auteur ? Et est ce que ces photographies sont considérées comme œuvres d’art (intention créatrice manifeste de la part de leur auteur) étant considéré qu’il y a toujours de la retouche plus ou moins prononcé sur les clichés ?
Et enfin, pourrais je prendre ma retraite de mon activité principale tout en continuant celle de photographe ?
Merci pour vos lumières, car l’administration ne nous facilite pas la tache.
Bonjour Pierre,
Depuis cette année, il effectivement possible aux artistes-auteurs de faire de la reproduction. Mais dans quelle limite ? On ne le sais pas encore.
Par exemple vos reproductions sur puzzles ou sur calendrier pourraient coinser car relèvent plus du commerce et de l’artisanat.
Voir : https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations
« Et est ce que ces photographies sont considérées comme œuvres d’art (intention créatrice manifeste de la part de leur auteur) étant considéré qu’il y a toujours de la retouche plus ou moins prononcé sur les clichés ? »
– Oui
« Et enfin, pourrais je prendre ma retraite de mon activité principale tout en continuant celle de photographe ? »
-Oui
Bonjour,
je voudrais me lancer dans la vente en ligne via etsy ou ebay,
– peintures sur support en bois (boites, pots à crayons etc. (illustration unique ou à la demande en reproduction d’une œuvre que j’ai moi même pensée)
– peintures sur toile uniques
-impression à la demande client (d’une illustration réalisée par moi même)
je vois qu’un auto entrepreneur ne peut vendre d’œuvres originales, et pour la maison des artistes je ne peux pas vendre en serie.
Donc ma question est : Suis-je obligée de m’enregistrée en Micro entreprise puis à la MDA ?
Et si oui via quel site pour la micro entreprise ? car je suis perdue j’ai pus voir plusieurs sites qui proposent de s’enregistrer,
je vois aussi que l’on parle de formulaires spécifiques ? Tout cela est confus pour moi malgré le temps passé à me renseignée, même au téléphone L’URSSAF et la MDA se renvoient la balle cela est très frustrant.
En vous remerciant de l’aide que vous pourrez m’apporter !
Bonjour Clarisse,
Avec l’assouplissement des règles en matière de reproduction depuis cette année, je suis tenté de vous conseiller d’adopter le statut d’artiste-auteur.
Vous pourrez réaliser vos multiples créations et prestations sans avoir besoin de monter une micro-entreprise à coté.
Lisez ceci à partir du sous-titre « Changement de la législation sur la reproduction avec prise d’effet en 2021 »
https://www.artfordplus.com/artiste-auteur-ou-auto-entrepreneur-quel-statut-choisir.
Pour se déclarer artiste-auteur : https://www.artfordplus.com/artistes-auteurs-comment-faire-sa-declaration-a-l-urssaf
Le site officiel pour la micro-entreprise est : https://www.autoentrepreneur.urssaf.fr/portail/accueil.html
Mais il y a aussi le site : https://www.guichet-entreprises.fr/fr/
Bonjour, et merci pour votre précieux travail de pédagogie en matière photographique.
Je souhaiterais démarrer mon activité de photographie de manière professionnelle toutefois, j’hésite encore entre le statut d’artiste auteur et celui de micro entrepreneur.
Malgré les différentes réponses apportées, une question précise demeure pour moi quant à la nouvelle règlementation en vigueur suite au Décret n° 2020-1095 du 28 août 2020 au sujet notamment de l’auto édition, qui serait déterminante dans mon choix de statut.
En effet, prenant cet extrait : « 2° La vente d’exemplaires de son œuvre par l’artiste-auteur qui en assure lui-même la reproduction ou la diffusion, ou lorsqu’il est lié à une personne mentionnée à l’article L. 382-4 par un contrat à compte d’auteur prévu à l’article L. 132-2 du code de la propriété intellectuelle ou par un contrat à compte à demi prévu à l’article L. 132-3 du même code ».
Peut-on en comprendre que l’artiste auteur aura désormais le droit de vendre, en parallèle des tirages d’art numérotés et signés, des tirages « commerciaux » dans le cadre de la reproduction/diffusion de ses propres œuvres originales (donc des tirages non numérotés non signés et possiblement, avec TVA à 20%) ?
Si tel est le cas, cela serait une véritable avancée dans l’accessibilité de l’art et la multiplication des sources de revenus des artistes auteurs. !
Je vous remercie par avance.
Bonjour Marie,
Oui c’est bien ça, vous avez tout compris 🙂
https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations
Bonjour, j’exerce le métier d’enseignant en arts plastiques en collège. Depuis quelques années je pratique pour mon plaisir le street art. J’ai récemment créé des t-shirts utilisant le visuel de mes dessins et de nombreuses demandes m’ont été faites pour en obtenir. du coup j’aurais aussi la possibilité de vendre des œuvres originales en plus de ces t-shirts. Quel serait selon vous le meilleur statut à prendre sachant qu’il s’agirait d’une deuxième activité ?
Bonjour,
Etant donné que les textes officiels relatifs à la reproduction d’œuvres sur différents types de supports par l’artiste-auteur ne sont pas précis.(https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations)
je vous dirais par précaution de vous diriger vers le statut de micro-entrepreneur pour la vente de t-shirts.
Bonjour, suite à la lecture de votre article, bien que cela a répondu à quelques questions, je suis toujours assez perdu dans mon cas.
Je souhaite proposer des commissions d’illustrations auprès de particulier ( exemple : Par exemple, dessiner leur personnage qu’ils ont créer eux-même ou leur portrait ou de leur famille ) mais également proposer des « goodies » ( exemple : Des dessins originales sous la forme d’une carte postale ou encore des posters, des porte-clés et encore d’autres choses ) plus tard quand j’aurais une communauté plus grande.
Je ne sais pas quel statut serait le plus avantageux pour ça car je souhaite ainsi proposer des originaux ( les commissions demandés par les particuliers ) et des reproductions de certaines œuvres prévus pour cela ( l’exemple des cartes ou posters ) en passant par exemple par redbubble ou par des prestataires. Cependant, je ne sais pas sous quel statut je suis autorisé à faire cela.
De plus, ne voulant avoir une comptabilité compliqué et devoir ainsi prendre un comptable, est-il possible d’avoir à juste déclarer ce qu’on touche de nos ventes ? Je ne sais pas si c’est très clair car je suis vraiment perdue à ce sujet et malgré mes recherches, je n’ai toujours pas su répondre moi-même à mes questions.
Je me demande d’ailleurs quel statut est le plus simple et le plus avantageux pour les commissions d’illustration pour les particuliers ? J’ai demandé à plusieurs artistes mais je tombe sur des Artistes auteurs et sur des Auto-entrepreneurs, d’où mon incompréhension face à mon cas de figure.
Je vous remercie d’avance pour votre aide.
Bonjour Cécile,
Eh bien, le statut d’artiste-auteur vous permet de proposer l’ensemble des éléments que vous avez mentionné tout en ayant en une comptabilité simplifiée en optant pour le régime micro BNC. Par contre en ce qui concerne les produits dérivés (« porte-clés et encore d’autres choses »), les textes officiels ne sont pas claires sur le sujet. Et ça m’entonnerait fort qu’on puisse en tant qu’artiste exploiter la création de produits dérivés (pas pleinement en tout cas).https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations
« De plus, ne voulant avoir une comptabilité compliqué et devoir ainsi prendre un comptable, est-il possible d’avoir à juste déclarer ce qu’on touche de nos ventes ? »
– Non vous êtes obligé de donner une existence juridique à votre activité en vous déclarant.
Pour aller plus loin je vous invite VIVEMENT à télécharger ce guide : https://fordpaul.podia.com/4dabb5d5-8980-4e4d-93e7-5e1fe0e81ab1?fbclid=IwAR2uYnCpgKu3JKvzOW1WJqSCtqRj4Id0CkAVELxYe7ebnXMt0JtDpWk0cnA
FAUX !!!
Le micro-entrepreneur ne peut pas vendre d’œuvres originales ou percevoir de droits d’auteurs…
Je vous invite à lire l’article de l’avocate Joëlle Verbrugge
https://blog.droit-et-photographie.com/est-il-possible-de-vendre-juridiquement-des-droits-dauteur-lorsquon-nest-pas-socialement-artiste-auteur/
Bonjour Valérie, je vous invite à relire l’article et notamment la partie » Les différentes sources de revenus ». Vous pourrez constater que c’est très exactement ce qui est écrit.
Bonjour Paul et merci pour toutes ces informations claires et utiles !!
Puis-je vous demander votre avis concernant ma situation ?
Je suis plasticienne, actuellement au chômage et je souhaite me mettre à mon compte. Je suis en contact avec deux associations qui me proposent de faire des interventions artistiques, en ateliers auprès de différents publics. Je dois pouvoir leur établir des factures. Pour l’une des asso il s’agit d’ateliers photo, et pour l’autre d’ateliers dessin et peinture.
J’ai bien compris qu’il faut que je prenne la voie micro entreptrise plutôt que le statut artiste auteur, pour pouvoir donner un nombre illimité d’ateliers et éventuellement diversifier mes activités.
Il semblerait que je puisse cumuler le chômage qu’il me reste, les revenus d’une micro entreprise, ainsi qu’un salaire (si par exemple je retrouve un emploi à tps partiel).
Cependant je suis perdue avec les codes APE et le régime social. Quel code APE serait selon vous le plus adapté ? Cela a t’il réellement une importance concrète ? Merci encore !!
Bonjour,
Le code APE pour quelle activité ? Sachant que ce n’est pas vous qui déterminez le code APE.
Bonjour,
Merci pour vos articles qui sont très intéressant. J’ai des informations contradictoires sur le statut que je devrais adopter et j’aimerais beaucoup avoir votre avis. Je suis salariée et j’ai également une micro-entreprise car j’exerce une activité libérale. J’aimerai vendre en plus des art prints de mes créations (peinture) que je fais pour l’instant dans un cadre de loisirs. J’envisage également, la création de carte de vœux, de faire part sur mesure voir d’animation d’atelier afin de me diversifier. L’ursaff m’a orienter vers le statut d’artiste auteur, mais est-ce que je peux vraiment faire des faire-parts sous ce statut. J’ai également peur qu’ils suppriment m’a première activité (libérale) en mico-entreprise si j’essaye d’adjoindre une seconde activité (ce que je ne peux pas me permettre).
Merci encore !!
Bonjour Roxane,
Pour les activités liées aux art prints et à la peinture le statut d’artiste-auteur est tout à fait compatible. En revanche, les choses sont un peu plus nébuleuses pour la reproduction de cartes de vœux ou de faires part. En effet les textes officiels n’en précisent pas les possibles : https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations
Bonjour Paul,
Super article!
Je souhaite vendre des templates graphique (CV, Media Kit…) sur la plateforme Etsy. Si je comprends bien je dois créer une micro-entreprise pour mon cas?
Je te remercie pour ta réponse 🙂
Bonjour Emeric,
Je sais que de nombreux graphistes et créatifs vendent leurs productions sur ce type de plateforme. Mais je doute que l’ensemble de ce type de vente rentre dans le champ d’activité des artistes-auteurs. Comment-êtes vous rémunéré? Percevez-vous des droits d’auteur ou des royalties ?
Bonjour Paul,
Merci pour cet article très instructif et bien construit.
J’aurais une question pour vous :
Je suis illustratrice Auto-entrepreneuse et ai travaillé jusqu’à maintenant uniquement pour des entreprises
Aujourd’hui j’ai la possibilité d’illustrer un livre. Mon travail sera rémunéré par une avance sur les royalties + royalties à venir.
Ma question : ce projet en collaboration avec une maison d’édition induit elle que je prenne un statut d’auteur-artiste, en cumul de mon statut d’illustratrice A.E ?
J’espère que vous pourrez m’éclairer.
Merci par avance
Bonjour Emi,
Alors, non cette collaboration avec une maison d’édition n’induit pas que vous preniez un statut d’auteur-artiste, en cumul de mon statut d’illustratrice A.E. Cependant, votre statut de micro entrepreneur ne permet pas de percevoir de droits d’auteur. En revanche, vous pouvez céder vos droits en que personne auteure de l’œuvre : https://blog.droit-et-photographie.com/est-il-possible-de-vendre-juridiquement-des-droits-dauteur-lorsquon-nest-pas-socialement-artiste-auteur/
Bonjour Paul,
Merci pour cet article bien clair! Je voudrais m’installer en France en tant que sculpteur et enseignante d’art en ligne.
Donc, il me semble que ca demande 2 statuts differentes – pour la vente des sculpture comme artiste-auteur, et pour la vente des cours de sculpture en ligne comme micro-enterprise… c’est dommage que ce soit aussi compliqué mais voila.
Ma question est la suivante : est-il préférable de commencer avec un statut plutôt qu’un autre ? Ou les deux peuvent-ils être enregistrés en même temps ?
Merci d’avance pour vos conseils
Melanie
Bonjour Mélanie,
Vous avez tout compris je vous félicite 🙂
« Ma question est la suivante : est-il préférable de commencer avec un statut plutôt qu’un autre ? »
Non pas vraiment car cela dépendant de la situation de chacun. Mais vous allez potentiellement recevoir plus de demande pour des cours en ligne que pour vos créations au début.
« Ou les deux peuvent-ils être enregistrés en même temps ? »
Oui, vous pouvez cumuler les deux activités. Mais, comme je le précise dans mon guide, vous risquez d’être confrontée à quelques difficultés administratives. Rien d’surmontable je vous rassure.
Bonjour,
Merci pour votre article toutefois j’ai encore du mal à voir le statut que je dois prendre. Un seul ? Deux ?
Je suis écrivain et je touche des droits d’auteur mais je vends aussi, en plus de mes ventes de livres, des goodies dérivés de mes livres. Je pense que pour les droits d’auteur il me faut un statut artiste auteur. Mais pour les ventes de livres et de goodies il faut un statut auto-entrepreneur non ? Merci pour la réponse que vous pourrez m’apporter.
Bonjour Florian,
Il est toujours un peu délicat de répondre à cette question. Mais je vous conseillerais d’adopter le statut de micro-entrepreneur (auto-entrepreneur) pour la vente de googies.
Pour aller plus loin, je vous invite à lire ces deux articles :
https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations
https://comcom.fr/fiche/revenu-artistes-auteurs-et-auto-edition-attention/
J’espère vous avoir été utile par ma réponse 🙂
Bonjour Paul.
Grace à vous, je suis artiste peintre et je commence à vendre. Pour cela merci !
Malgré quelques couacs avec l’Urssaf au début, mais tout semble être rentré dans l’ordre.
J’ai une petite question : une municipalité me demande d’animer, très occasionnellement, des ateliers pastels, pour des groupes d’enfants.
En tant qu’artiste peintre uniquement, il semble que oui, mais je ne suis pas certain que ca rentre dans le cadre. J’ai un doute car je suis uniquement déclaré à l’urssaf mais pas à la MDA; pourriez vous m’éclairer ?
Je devais être fatigué, je viens de me relire.. Je reformule ma question : en tant qu’artiste peintre déclaré à l’urssaf mais non affilié à la mda, suis je autorisé à facturer des prestations dans le cadre d’ateliers épisodiques ?
Bonjour Thierry,
Comment ça vous êtes déclaré à l’urssaf mais pas affilié à la MDA?
Avez-vous avez reçu le courrier notifiant votre affiliation au régime sociale des artistes-auteurs (MDA-AGESSA) ?
Avez-vous reçu votre code d’activation pour ouvrir votre compte sur artistes-auteur.urssaf.fr ?
Je suis bien déclaré à l’l’urssaf, avec compte et appel de cotisations mais je n’ai eu aucun courrier de la MDA. Je pensais que l’URSSAF du limousin remplaçait la MDA et que l’affiliation était uniquement réservée aux artistes dépassant un certain niveau de vente. Suis je en défaut ? dois je correspondre avec la MDA pour corriger le problème ?
L’Urssaf remplace la MDA uniquement la pour perception des cotisations et contributions sociales. Concernant l’affiliation ce n’est plus le cas depuis 2019 (lire article : https://www.artfordplus.com/nouvelle-reforme-pour-les-artistes-auteurs-depuis-janvier-2019)
Je vous invite à contacter l’Urssaf Limousin et la sécurité sociale des AA pour régler la situation.
Merci pour ces infos très utiles !
Pour ma part je suis un peu perdue j’aimerais concilier la vente de prestation en tant que graphiste et la vente d’impressions de dessins/illustrations que je réalise sur le côté sous un même statut mais je ne comprends pas chez quel CFE me déclarer et en tant que micro-entrepreneur ou non.. Si vous auriez des conseils ce serait avec plaisir ☺️
Bonne journée
Bonjour Lucie,
Ce que vous souhaitez faire est possible dans les deux statuts. Cependant, avec le statut d’artiste-auteur vous aurez moins de cotisations à payer et pas de Cotisation Foncière des Entreprises à régler. Pour en savoir plus je vous invite à faire vos propres recherches 🙂
Bonjour,
Je suis ingraphiste en multimédia /graphiste freelance en portage salarial depuis 2018. Ras de ce côté là.
Ma question, j’aimerai vendre mes créations (visuels, illustrations créés par mes soins) sur tee-shirts etc… Créer une marque pourquoi pas ?
Je ne sais pas comment m’y prendre et ai-je le droit vis à vis du portage ?
Je pense que oui ! Alors dois-je me mettre en micro-entreprise ? Ou être artiste auteure affiliée à la MDA ?
Je suis un peu perdue. Merci pour vos précieux conseils.
Bien cordialement,
Laurence
Bonjour Laurence,
« j’aimerai vendre mes créations (visuels, illustrations créés par mes soins) sur tee-shirts etc… »
– je pense que le statut de micro-entrepreneur correspondrait d’avantage à votre objectif. Puisque les textes relatifs à la reproduction de créations sur différents types de support reste encore assez flou chez les artistes-auteurs (https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations)
Bonjour Paul. Merci à vous pour votre aide. Je suis actuellement micro-entrepreneur depuis 4 ans, de mon activité, je suis gaffeur et réalise des décorations à la bombe pour les particuliers et entreprise et amener à faire du street-art pour différentes communes sur différents supports. Je remarque avoir fait des erreurs concernant mon début d’activités, car mon cfe dépend de la chambre des métiers d’art et ma fiche personnelles me dit que je suis artisan sous l’option fiscal BIC avec un code ape 9003A . Je suis allé me renseigner auprès de la chambre des métiers et l’URSSAF, et m’ont dit qu’il n’y avait pas de problème. Je suis pourtant persuadé que je ne rentre pas dans cette catégorie d’artisan. Quelle serait la meilleure solution ? Me radier auprès de « l’autoentrepreneur » et recommencer ma déclaration en tant qu’artiste auteur ? Merci de m’avoir lu.
Cordialement,
Brandon.
Bonjour Brandon,
En effet, votre activité de graffeur me semble t-il correspond plutôt au statut d’artiste-auteur. Après tout dépend de vos objectifs car il y a des avantages et des inconvénients dans les deux statuts. https://www.artfordplus.com/artiste-auteur-ou-auto-entrepreneur-quel-statut-choisir
Maintenant, si vous souhaitez adopter le statut d’artiste auteur, je vous conseille en effet de vous radier en tant que micro-entrepreneur au préalable afin d’éviter toutes complications ou conflits administratifs. (https://www.artfordplus.com/artistes-auteurs-comment-faire-sa-declaration-a-l-urssaf)
Bonjour Paul,
Déjà je te remercie pour cet article qui m’a éclairé sur certains points. J’aurais besoin d’aide pour mon projet de devenir illustratrice. Je vais sortir de mes études dans 1 semaine et j’aimerais me lancer en tant qu’illustratrice freelance. J’ai bientôt un contrat avec une maison de livre jeunesse et je dois me créer un SIRET pour me déclarer. Mais je suis actuellement perdu entre deux statuts : l’auto-entrepreneur et l’artiste-auteur.
Mon travail se rapproche plus vers le statut d’artiste auteur mais de ce que j’ai compris, il y un inconvénient du fait que l’on doit cotiser ou devoir de l’argent dès la première année à l’URSSAF même si on a pas eu de chiffre d’affaire durant l’année. Comme je vais commencer mon activité juste après mes études et que je ne suis pas salariée et pas d’argents de côté (risque d’avoir très peu d’argent durant des mois), le statut d’auto-entrepreneur me conviendrait-t-il plus ?
(Surtout que j’aimerais également travailler mes illustrations autres dans des livres jeunesses – produit (papeterie), fanzine, marchés d’artistes, artisanat…)
Je suis tellement perdue ! Vos mieux que je commence en tant qu’auto-entrepreneur et ensuite passer en tant qu’artiste-auteur ?
Bien cordialement
Eloïse
Bonjour Eloise,
Concernant l’argent que l’on te réclame la première année d’activité, ce sont des avances sur cotisations. Et il n’est pas obligatoire de les payer dès lors que tu réalise ce qu’on appelle une « modulation » à 0€.
Etant donné que tu souhaites te diversifier avec des produits variés, il serait peut être plus profitable pour toi de
privilégier le statut de micro entrepreneur qui offre une plus large possibilité de facturation.
J’espère avoir pu d’aider.
Bonjour Paul
Je suis Eric, à la maison des artistes depuis longtemps, mais en 2022 j’étais salarié 9 mois, j’ai donc fais 0 de CA avec des frais comptable & co s’élevant à 19000 €. Aujourd’hui je ne sous traite pas et j’ai peu de frais pro. Je n’ai pas de visibilité mais souhaite garder un statut indépendant (en cas) mais sans frais fixe (exemple expert comptable 120€/mois)
je pensais à l’auto entreprise..qu’en pensez-vous ?
Merci de votre retour,
Cdt
Bonjour Eric,
« j’ai donc fais 0 de CA avec des frais comptable & co s’élevant à 19000 € »
– Je comprends pas…Comment avez-vous fait pour avoir autant de frais étant donné que vous étiez salarié?
« Aujourd’hui je ne sous traite pas et j’ai peu de frais pro. Je n’ai pas de visibilité mais souhaite garder un statut indépendant (en cas) mais sans frais fixe (exemple expert comptable 120€/mois)
je pensais à l’auto entreprise..qu’en pensez-vous ? »
-Il serait délicat de vous répondre car cela dépendant de beaucoup de paramètres.
Bonjour Paul,
Déjà merci pour cet article, mais comme pour beaucoup de gens avant moi j’ai toujours quelques interrogations vis-à-vis du choix du statut. Dans ma situation j’ai fini mes études et je me consacre cette année à ma passion en créant des fanarts. J’aimerai développer cette activité et essayer d’exposer et vendre ce que je fais d’où le choix du statut. A priori le statut d’A-A semble être plus approprié mais j’ai aussi entendu qu’être auto entrepreneur facilitait beaucoup plus les facturations (est-ce vraiment un argument décisif dans le choix ?) et que c’était beaucoup moins restrictif. J’espère pouvoir en aider plus d’un au travers de mes questionnements. Merci pour ton retour et bonne journée à toi.
Bonjour,Ylan,
Merci pour votre message!
« être auto entrepreneur facilitait beaucoup plus les facturations (est-ce vraiment un argument décisif dans le choix ?) et que c’était beaucoup moins restrictif »
– Oui, c’est exact sur bien des aspects. En revanche la vente d’oeuvres originales et la perception de droits d’auteur ne sont pas possible sous le statut de micro-entrepreneur (auto-entrepreneur).
Si vous souhaitez en discuter plus longuement et avoir beaucoup plus de réponses sur le sujet, je vous invite à prendre rdv avec moi via ce lien : https://fordpaul.simplybook.me/v2/#
Bien à vous
Bonjour Paul,
Merci pour toutes ses précisions, j’ai pris le temps de lire votre article et tous les commentaires avec beaucoup d’intérêt néanmoins je ne trouve pas les réponses à mes interrogations.
1. Je souhaite faire de la peinture sur vêtement (t-shirt) que je souhaiterai vendre en édition limitée. Si j’en crois l’article de la MDA les produits manufacturés ne sont pas pris en compte hors lors d’une de vos réponses concernant le support peint vous disiez que peu importe le support seul la démarche artistique prévaut.
Ma question est donc la suivante puis-je vendre des t-shirts peints à la main en tant qu’AA?
2. Je souhaite vendre des toiles en édition limitée. Par exemple 10 (ou plus) tableaux du même modèle à partir d’un pochoir que j’aurais moi-même créer.
Est ce que ces toiles sont considérés comme originale et unique car peint à la main, et entrent-elles dans le cadre du statut d’AA?
3. Je souhaite offrir des ateliers auprès d’une association mais si le revenu que j’en retire dépasse de mon activité principale ne serait-ce pas préférable d’opter directement pour la ME?
4. Si je crée des fresques murales à la bombe (street-art) pour des particuliers ou des entreprises, comment le justifier auprès de la MDA et sous quelle forme? (photo et facture?)
Je vous prie de m’excuser de vous assaillir de question mais je suis dans le flou artistique si je puis dire.
Car pour l’instant on m’a juste conseillé de cumuler le statut AA + ME en libéral, commercial et artisanal, du coup me retrouver avec 4 statuts me paraît juste insurmontable au vu de toute la gestion que cela pourrait demander
Très cordialement,
Kevin
Est ce que
Bonjour Kevin,
Etant donné le nombre ainsi que la nature de vos questions, je vous propose propose un entretien par téléphone afin que je puisse vous apporter toutes les réponses nécessaires. Ca demande de faire des recherches => https://fordpaul.simplybook.me/v2/#
Je peux toutefois vous livrer quelques éléments de réponses pour les questions 1 et 2.
« 1. Je souhaite faire de la peinture sur vêtement (t-shirt) que je souhaiterai vendre en édition limitée. Si j’en crois l’article de la MDA les produits manufacturés ne sont pas pris en compte hors lors d’une de vos réponses concernant le support peint vous disiez que peu importe le support seul la démarche artistique prévaut. »
– Oui, en effet votre démarche prévaut. Donc oui c’est possible.
« 2. Je souhaite vendre des toiles en édition limitée. Par exemple 10 (ou plus) tableaux du même modèle à partir d’un pochoir que j’aurais moi-même créer.- Est ce que ces toiles sont considérés comme originale et unique car peint à la main, et entrent-elles dans le cadre du statut d’AA?
– Helas non, elles ne sont pas considérées comme telles : https://www.secu-artistes-auteurs.fr/artiste-auteur/le-regime-social/affiliation/activites-artistiques-eligibles/les-activites-du-champ (voir la partie peinture et dessin)
Je vous conseille de lire cet billet également : https://www.artfordplus.com/lartiste-auteur-et-la-vente-de-reproductions-de-ses-creations
Bonsoir Paul,
Merci de partager vos connaissances avec les personnes dans l’interrogation, comme moi.
Je suis en train de réfléchir sous quel statut créer mon entreprise mais je pense que je vais devoir créer à la fois une micro-entreprise et un statut d’artiste auteur.
En effet, je fais des petites séries, voir des créations uniques en fil de fer notamment, car je me lasse vite. Je crée aussi des miroirs, mais jamais les mêmes.
J’ai demandé à mon Maire (travaillant dans une mairie) de pouvoir créer mon auto-entreprise d’artisanat, ce qu’il a accepté.
Or, je me questionne s’il ne vaudrait mieux pas un statut d’auteur artiste. Pensez-vous qu’il faille demander à mon employeur également ?
Mais je crois que c’est plus rentable la micro entreprise car l’URSSAF, c’est 12,3 % du CA et les impôts, ils sont calculés sur 29 % du CA.
Artiste auteur, les cotisations sont 16,20 % (+ 15 % de majoration ! Et pour les impôts, ils sont calculés sur presque la totalité du CA
Qu’en pensez-vous ?
Merci de votre retour.
Bien à vous
Corinne
Bonjour,
« Or, je me questionne s’il ne vaudrait mieux pas un statut d’auteur artiste. Pensez-vous qu’il faille demander à mon employeur »
– Ca ne devrait pas poser de problème à votre employeur (https://www.artfordplus.com/salarie-et-artiste-auteur-ce-quil-faut-savoir)
– Les cotisations c’est 16,20 % des bénéfices majoré de 15%.
Il est délicat de vous répondre comme ça, elle me faudrait plus d’éléments sur ce que vous souhaitez faire. Puisse-je vous proposer un entretien pour qu’on puisse approfondir le sujet?
Bonjour,
Je suis artiste-auteur à l’Urssaf depuis 3 ans, au chômage d’un contrat salarié de 6 mois, et vu que récemment je donne des ateliers d’art hebdomadaire, ma conseillère pole emploi m’a demandé d’être en autoentrepreneur pour déclarer mes ressources et recevoir mon indemnité tous les mois (choses que l’on ne peut pas faire avec l’Urssaf, vu que c’est une déclaration annuelle)
Si je comprends bien, donner des ateliers toutes les semaines dans une structure privée n’est pas dans les activités autorisées d’artiste-auteur et je devrais passser en Auto Entrepreneur? Je ne comprends pas bien et pole emploi ne semble pas trop au courant des statuts artiste-auteur.
Merci!!
Bonjour,
Dispenser des cours dans le cadre d’ateliers artistiques est tout à fait possible sous le statut d’AA, tant que cela ne s’apparente pas à du salariat. Les ateliers artistiques font partis des activités dites accessoires, à ce titre les revenus tirés de ces-dernières doivent être déclarés auprès de Pôle emploi.
MERCI !
Avec plaisir!
Bonjour !
Merci beaucoup pour cet article qui m’aide à y voir un peu plus clair mais je reste peu sûre de moi 🙁
Je suis actuellement sous le statut artiste-auteur pour vendre mes aquarelles, mais pour ne rien vous cacher, je n’en vends pas beaucoup, aussi, j’envisage de diversifier mes revenus mais je me pose beaucoup de questions !
– Vendre mes dessins et aquarelles en passant par des plateformes telles que Redbubble, qui va les imprimer sur divers supports (du poster au mug en passant par les t-shirts !…) et me rémunérer sous forme de commissions est-il considéré comme des droits d’auteur ? Dans ce cas, Redbubble est-il un diffuseur ?
– Vendre des créations graphiques constituées de différents éléments libres de droits déjà existants est-il autorisé sous le statut AA ? (exemple : utilisation d’un ou plusieurs designs totalement libres de droits trouvés sur Internet pour intégration partielle dans une de mes créations).
– Pour les deux cas ci-dessus, s’il faut plutôt passer par une micro-entreprise est-ce du BIC prestation de services ou BNC ?
– De façon générale, créer des graphismes dans un but commercial ne relève-t-il pas d’office du statut micro-entrepreneur ?
Merci mille fois pour vos lumières !
Bonjour Emmie,
« Vendre mes dessins et aquarelles en passant par des plateformes telles que Redbubble, qui va les imprimer sur divers supports (du poster au mug en passant par les t-shirts !…) et me rémunérer sous forme de commissions est-il considéré comme des droits d’auteur ? Dans ce cas, Redbubble est-il un diffuseur ? »
– La réponse concernant les DA (royalties) est oui.
– Les sociétés établies à l’étranger ne sont pas considérées comme diffuseurs.
» Vendre des créations graphiques constituées de différents éléments libres de droits déjà existants est-il autorisé sous le statut AA ? (exemple : utilisation d’un ou plusieurs designs totalement libres de droits trouvés sur Internet pour intégration partielle dans une de mes créations). »
– Oui
« Pour les deux cas ci-dessus, s’il faut plutôt passer par une micro-entreprise est-ce du BIC prestation de services ou BNC ? »
– Je dirais BNC (à vérifier toutefois)
« De façon générale, créer des graphismes dans un but commercial ne relève-t-il pas d’office du statut micro-entrepreneur ? »
– Je ne suis pas sûr de comprendre…Non, pas forcément.
Bonjour,
Je suis artiste-auteur inscrit à l’URSAFF Limousin.
Je voudrais faire des produits dérivés à partir de mes œuvres originales (textiles, supports divers ex : mug, calendrier).
Créer une micro-entreprise pour ses ventes accessoires, est-ce aisé ou ça risque de compliquer les choses avec mon statut d’artiste-auteur ?
Merci d’avance (la question a dû déjà être posé, mais je n’ai pas le courage de lire tous les commentaires tellement il y en a).
Bonjour,
Il était possible de déclarer une activité de micro-entrepreneur (auto-entrepreneur.fr) et une activité d’artiste-auteur (cfe.urssaf.fr) sur deux sites bien distincts. Aujourd’hui, avec la centralisation des démarches au profit du guichet unique INPI, le cumul d’activités est très compliqué… À ma connaissance, l’administration n’a rien mis en place sur le guichet unique pour permettre la coexistence de deux activités. Donc cela risque d’être compliqué en effet.
Merci pour votre article très instructif. Je suis un Anglais vivant ici depuis quelques années maintenant et je trouve le système fiscal français extrêmement compliqué et difficile à comprendre. Merci donc d’avoir présenté les choses en termes simples et j’ai également trouvé vos réponses aux questions des gens très utiles. Si cela ne vous dérange pas, j’ai également quelques questions à poser.
J’ai l’intention de vendre des reproductions en édition limitée des œuvres de mon défunt père, et éventuellement, à une date ultérieure, des calendriers et autres accessoires avec ses œuvres. Ensuite, j’ai aussi l’intention de vendre des choses que je fabrique en bois ; des boîtes, des bols, des chaises, des tables, etc. donc je suppose que je dois m’inscrire en tant que micro-entrepreneur, parce que je ne vends pas mes propres œuvres d’art et parce que plus tard, je souhaite ajouter les autres activités que j’ai mentionnées.
Cependant, je ne sais pas à quel titre je tomberais, libéral, artisanal ou commercial ? Je ne comprends pas vraiment la différence entre eux ?
Vous avez également mentionné qu’il existe un seuil de TVA pour l’auteur-artiste, mais vous n’avez pas mentionné les implications en matière de TVA pour un micro-entrepreneur.
Tout conseil que vous avez à offrir est grandement apprécié.
Je m’excuse si mon français prête à confusion, j’ai dû demander de l’aide à Google Translate.
Bonjour,
Etant donné la nature et le nombre de vos questions. Je vous propose de prendre un rdv de coaching de 30 min.
Avec cette formule, je pourrais mieux vous aider.https://fordpaul.simplybook.me/v2/#
Hello Mr. Paul, I am an independent filmmaker, interested in writing/directing my own films here in France, and in the beginning will likely do much of the production (hiring/paying people/renting equipment & locations). What do you recommend in this case? Should I be more focused on the artist-author for the work itself OR the micro-entrepreneur for the production company? OR (and perhaps hopefully), can I do both / combine them somehow?
Thank you so much in advance!
Bonjour Jones,
Je suis désolé mais je ne peux pas vous aider sur cet aspect car je suis
plus spécialisé en arts plastiques et graphiques.
Bonjour,
Merci pour votre article.
Je suis actuellement sous le statut de micro-entrepreneur. Je donne des cours de Céramique et depuis peu je vends également mes propres productions.
C’est une production à mi-chemin entre l’artisanat et la pièce unique.
Actuellement je me pose des questions sur mon statut.
J’ai beaucoup de frais entre le four, les fournées, l’argile et les matériaux pour les émaux ainsi que pour les frais d’exposition; j’aimerais donc pouvoir les déduire.
D’autres part, j’ai l’impression que le statut de micro entrepreneur ne protège pas bien pour la retraite.
Que me conseillez-vous ?
Merci beaucoup
Bonjour Vinciane,
Pour les déduir, il est préférable d’opter pour le régime de la déclaration contrôlée (si AA)
Il serait difficile de vous conseiller, là , comme ça. Cela demanderait une discussion plus pousser.